
Добре опакована в стратегии и прогнози и украсена с клишета и SWOT анализи, реиндустриализацията е в устата на всички управляващи напоследък. Кои сектори ще подкрепи държавата и как ще го направи? Възможна ли индустриална революция без иновации и в условия на енергиен разпад?[textblock style=“2″]Още от СПЕЦИАЛЕН ДОКЛАД[/textblock]
Темата привлече внимание покрай опитите за съживяване на „Химко” и „Кремиковци”, както и заради курса към реиндустриализация, обявен от Европейската комисия. Но всъщност идеята е по-стара. Няма правителство – от края на управлението на Иван Костов досега, което да не е говорило за приоритетни сектори и насърчаване на инвестициите в заводи.
И докато наивната индустриализация като съживяването на стари заводи бе отхвърлена, идеите за насърчаване на иновативните производства се посрещат с одобрение. Проблемът е, че липсва консенсус за това кои са иновативните и перспективни сектори и как те да станат основа на икономиката. Правителството смята да възложи разработването на стратегията на БАН. Добре е този пореден доклад да се концентрира върху три въпроса, които не са ясно откроени и навързани в досегашните документи – цели, критерии и средства.
Защо ни е РЕИНДУСТРИАЛИЗАЦИЯ?
Този е най-интересният въпрос. Реиндустриализацията изглежда като опит за обрат в естествения ход на събитията. Какви биха могли да са причините за това? Преди две-три години подобен курс обявиха САЩ и това бе свързано с идеята за завръщане на изнесените в Китай и Мексико индустрии, особено след като се отказа, че икономиите от трудови разходи идват за сметка на по-малка гъвкавост, увеличени транспортни разходи, по-бавни доставки и по-лош контрол върху веригата на доставки. Приложимо ли е това за България? По-скоро не. Изнесените в чужбина български предприятия все още са малко, а загубата на гъвкавост не е определяща с оглед на мястото на българските компании във веригата на доставки (по-често подизпълнители, отколкото организатори на производства или услуги). Не сме САЩ, а по-скоро европейският аналог на Мексико.
Втората възможна причина е свързана със заетостта. Спадането на дела на индустрията често се свързва със загуба на работни места, а в редица страни и със стагнацията на заплатите. Това е особено валидно за малка отворена икономика, но е по-скоро тема за теоретична дискусия. Вероятно мотивите на архитектите на реиндустриализацията у нас имат малко общо с дебата за деиндустриализацията, производителността и заплатите, а са носталгично свързани със спомените за социалистическите мастодонти, които поглъщаха хиляди работни места. Дали този модел може да се повтори е съмнително.
Трети възможен мотив е потенциалът за увеличаване на износа. Услугите, поне на теория са част от нетъргуемия сектор (но може да се спори къде попадат туризмът, колцентровете, рекреационните услуги и пр.) Българската икономика може да расте само чрез външните пазари. Особено като имат предвид демографските ограничения.
На следващо място, аргумент е следването на новите насоки на Европейската комисия (Прочетете тук за възможностите за реиндустриализация в ЕС)
Освен икономически, има и социално-политически фактори зад смяната на модела на икономиката. Индустриалните икономики създават монолитни маси работещи и устойчив социален модел, за разлика от икономиките с превес на услугите, които провокират социално и политическо номадство. Това е структура, към която левите партии имат естествен стремеж.
Могат да се добавят още причини за повторната индустриализация (в документите на ЕС има богат списък). И тези са достатъчни, за да се види зараждащото се противоречие на целите.
Насърчаването на заетостта, на конкурентоспособността, на износа или на производството на стоки и услуги с висока добавена стойност не са едно и също. В единия случай залагате на традиционни заводи, в другите предпочитате модерни производства и се интересувате от потенциала им за растеж. Тези цели предполагат и различни политики. Ако в първия случай правителствата обещават облекчения и се хвалят с ниски заплати и ниски данъци, във втория създават условия за развитие на потенциала на работната сила и на технологиите и не предопределят какви да бъдат те.
Авторите на бъдещата стратегия ще трябва да обяснят също защо всяка от тези цели е по-постижима в промишлеността, отколкото в услугите.
Критерии за индустриална специализация
Насърчаването на индустрията неизбежно е свързано с подбор на секторите, които да се стимулират и това поставя въпроса за критериите. Той звучи като тема за курсова работа, особено ако анализът не е прикован от предварително поставени цели.
Има известно преувеличение по отношение на т. нар. приоритетни сектори, особено в период на толкова бързи промени в технологиите, цените на ресурсите и потребителските предпочитания. Въпреки това правителствата не се отказват и ежегодно произвеждат проучвания и стратегии. Последният такъв опит е стратегията за интелигентна специализация, от която ще зависи как ще бъдат похарчени 1.2 млрд. евро по ОП „Иновации и конкурентоспособност”. Именно тази стратегия извежда като приоритетни пет сектора на българската икономика – хранително-вкусова промишленост, ИКТ, мехатроника, фармация и творчески индустрии. Въпросът за критериите за техния подбор остава отворен (особено се има предвид грешното позоваване на проучването на A.T.Kearney).
Друг анализ на икономическото министерство, озаглавен Конкурентни предимства на българските експортни производства, дава праведимство на производството на лекарства и компютри, определени като високотехнологични сектори. Тяхната производителност е от три пъти (електрониката) до седем пъти (фармацията) по-висока от тази на заетите в производство на облекла, обосновава се министерството. Техният дял в износа е едва 6%, а общо за страната ¾ от износа е резултат от производствена и експортна специализация, но в ниско-технологичната сфера.
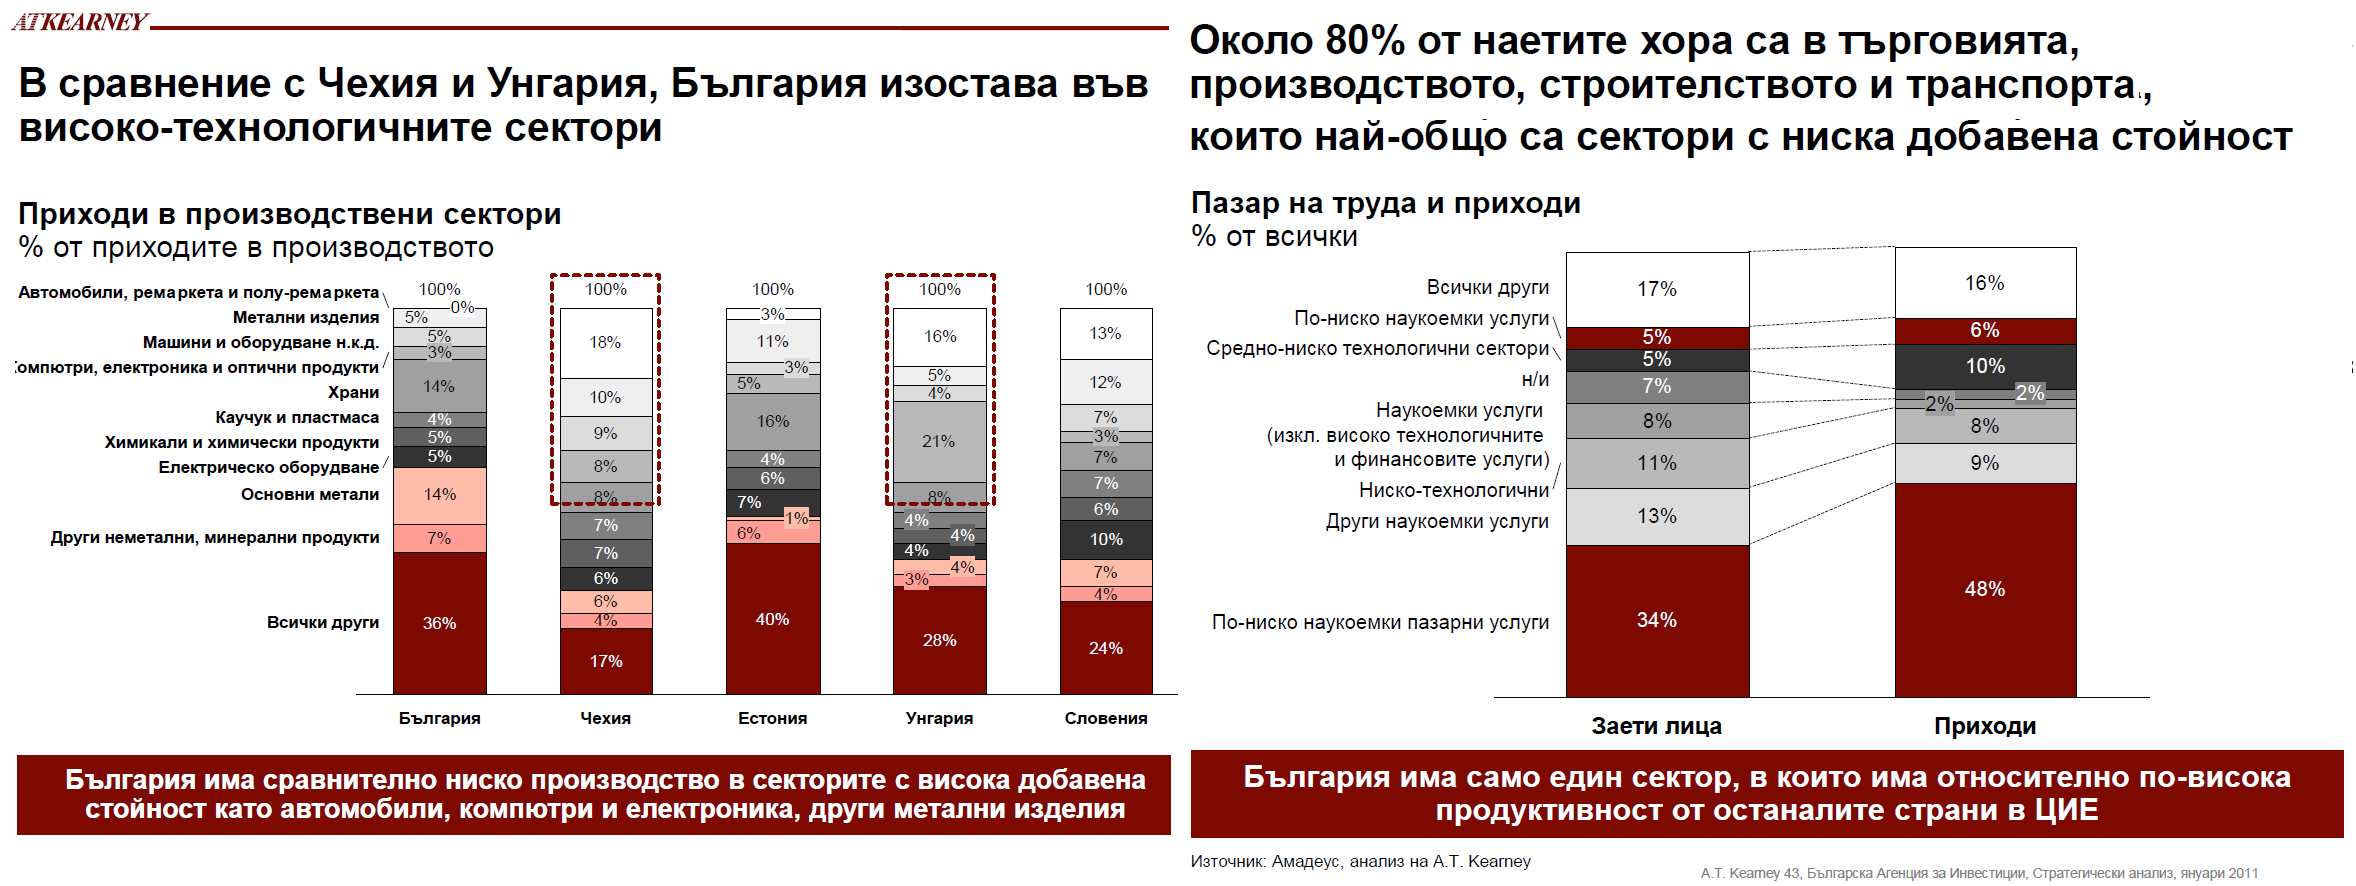 Въпросният доклад е от малкото, които предлагат сравнителен анализ и очертаване на приоритетните сектори на база на зададени критерии – висока добавена стойност и конкурентоспособност на международните пазари. Проблемът е, че е стар. Той ясно откроява специализацията на България в сектори с ниска добавена стойност (графика).
Според този анализ през към 2020 г. следните сектори могат да осигурят 33% от оборота при 24% през 2010 г.:
– Електроника и електротехника
− Химични продукти
− Хранително-вкусова пром. и земеделие
− Трансспортно оборудване и машиностроене
− Транспорт и Логистика
− Информационни и комуникационни технологии (ИКТ)
− Outsouring
− Здравеопазване и фармация.
Изборът им е на направен на базата на критерии като дадености и очакван ефект върху икономиката. Като цяло моделът на ATKearney предвижда тези сектори да допринесат за повишаването на БВП на глава от населението до 12 000 евро през 2020 г.
Обърнете внимание, че ATKearney предлага две сфери на специализация, на които властите не обръщат внимание и които са извън индустриалния фокус – транспорт и здравеопазване. България може да използва природните си дадености, за да се превърне в разпознаваема дестинация, предлагаща услуги в здравеопазването. Това е шанс и за туристическата индустрия. Демографията и наличието на подготвени лекарски кадри също са аргументи в тази посока.
Как да стане?
Възможните подходи за реиндустриализация включват – насърчаване на инвестициите (стимули за привличане на капитал и по-добри регулации), образование според потребностите на бизнеса, насърчаване на иновациите, достъпност и предвидимост на енергийните доставки, комерсиализация на новъведенията и достъп до международните пазари. Ще се спрем само на някои аспекти, които ще покажат доколко са сериозни плановете за рендустриализация.
Привличане на инвеститори. Ако правителството наистина няма намерение да прави индустриален рененанс с бюджетни средства (и средства на БЕХ), то привличането на инвестиции – местни и чуждестранни, е от ключово значение.
България традиционно разчита на евтин труд и ниски данъци върху печалбата. Все по-рядко това е достатъчно. От една страна, делът на труда в производството намалява и ще продължи да намалява. От друга страна, ниската средна заплата има малко значение, ако търсите дефицитни кадри, а точно такъв е случаят в повечето перспективни сектори. Най-големият недостатък на този подход е, че спестеното от преки данъци се връща тъпкано чрез остарялото трудово законодателство, излишна бюрокрация, бавните процедури и прочие.
Добър знак е, че правителството смята да съкрати сроковете за одобряване на приоритетни инвестиционни проекти, както обещава икономическият министър Драгомир Стойнев.
Един друг факт е особен показателен за последователността на властите. В края на 2013 г. бе обявено увеличаване на облекченията за инвестиции в райони с висока безработица. Мина почти една четвърт от годината и списъкът на общините, за които това ще се отнася, все още не е обявен. (Наистина, и миналата година този списък се забави, но тогава имаше смяна на властта и действаше старата преференция).
Опитът учи, че не бива да надценяваме преките правителствените стимули: От 300 най-печеливши компании през 2012 г., според класацията на ICАN, само 30 са ползвали подкрепа като инвеститори от БАИ. (От тях 18 в индустрията; други три са свързани с фирми, получили сертификат за инвеститор).
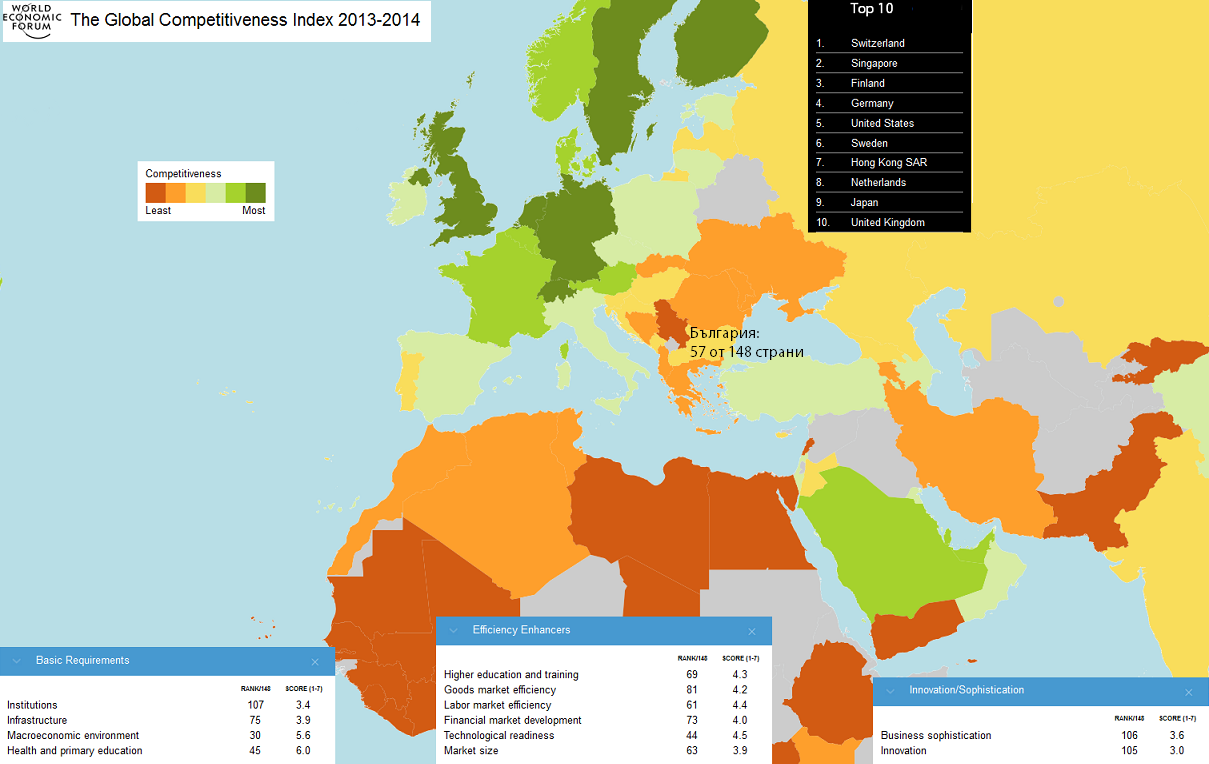 По-важни са непреките стимули или това, което наричаме среда за инвестиции. Класацията на Световния икономически форум за конкурентоспособността открива доста проблеми, някои от тях неочаквани. Редом с познати проблеми като доверие в съдебната система и тежки регулации, тази класация посочва и слабости по отношение на корпоративното управление и капацитет на страната да привлича и задържа таланти. България е на 144 място от 148 страни в света по привличане на таланти. Друго проучване ни дава идея защо е така – оказва се, че младите професионалисти ценят повече перспективите за развитие (60%) отколкото заплащането. Прочетете отново за проблемите, откроени от тази класация. Тя ни казва, че нивото на доверие в икономиката и в механизмите, по които се печелят пари, пазари и постове са критично важни.
Иновации. Заедно с младежката безработица, това е едно от областите, в които думите категорично печелят състезанието с делата.
Достатъчно е да напишете иновативен в заглавието на проекта си и да попълните правилно хоризонталните цели и останалите кутийки във формулярите, за да получите достъп до еврофинансиране. Общата стойност на иновативните проекти, финансирани от оперативните програми е 591 млн. лева. Сред тях има иновативни културни събития (от типа фестивал на сливата), „иновативен модел за обмен на нови практики”, иновативни обучения, много иновации в областта на социалното включване и интегрирането на ромите…
Разбира се, има и множеството производствени иновации. Тяхното количеството не оставя впечатлението, че страната губи позиции заради остарели технологии. Дали е така, данните от информационната система за еврофондовете не позволяват да се разбере. Ако се съди по обичайните критерии за оценка на проектите, управляващите органи на оперативните програми, също не са в състояние на кажат какъв е ефектът от раздадените средства за иновативни проекти. Те се интересуват от хоризонталните цели, правилното изговаряне на целевите групи и такива неща.
Един от парадоксите на индустиалната политика е, че докато в стратегиите властите се оплакват от малко патенти, проблеми с транфера на знания, слабо сътрудничество с университетите, от образованието, когато дават пари, не залагат подобни показатели. Няма да намерите например отчет за това колко патента са придобити благодарение на ОП „Конкурентоспособност”.
Голяма част от парите за технологичен транфер, както и за интернационализация и други мерки по тази програми отиват за организиране на информационни срещи и обучения, ефектът от които се мери чрез анкети и социологически проучване за оценка на удовлетвореността. (Показателно е, впрочем, че ОП „Конкурентоспособност” измерва и ефекта от цялата програма чрез социологически проучвания, а пък те показват, че оценките са са много по-високи в групите на ниско образованите и хората с по-ограничени доходи.)
Не е изненада, че България е в дъното на ЕС по разходи за иновации, а регистрираните патенти се броят на пръсти. За последното допринасят и процедурите, които карат компаниите да се въздържат да регистрират полезни модели и дизайни. А НСИ например отчита ръст на регистрираните патенти, така че въпросът за иновациите може би се нуждае от по-добро измерване.
Достъпни цени на енергията. Колкото и да е евтина работната сила, скъпата електроенергия, високата енергоемкост и непредсказуемостта на цените омаловажават това предимство. Отскоро Европейската комисия изчислява нов показател разходи за енергия на единица (UEC), по аналогия на разходите на труд на единица, който показва как енергетиката допринася или пречи на конкурентоспособността. В България пречи, и то много.
Последните месеци не ни правят оптимисти, че натрупаните през последните години проблеми на енергетиката ще намерят своето решение. Опитът през 2013 г. да се прехвърли върху бизнеса част от широко рекламираното понижение на цената на тока за битовите потребители е повод да се съмняваме доколко искрени са намеренията за реиндустриализация.
