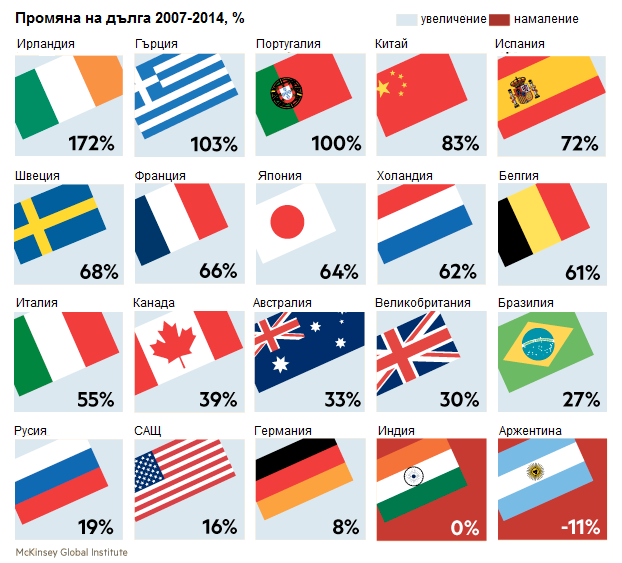
Обемът на дълговете в света се е увеличил след 2007 г. 57 трилиона долара до 199 трилиона, по данни на McKinsey. При това темповете на ръст превишиха темповете на ръст на световната икономика, а отношението на дълга към БВП се увеличи сот 269 на 286 на сто.
McKinsey проучва динамиката на дълговете в 47 страни.
В повечето дългът сега е по-висок, отколкото преди финансовата криза и това предизвиква въпроси за финансовата стабилност и може да попречи на ръста на световната икономика, отбелязват експертите.
Отношението на дълга на домакинствата, компании и държавите към БВП е нараснало при всички развити страни и повечето развиващи се. В Германия то се увеличава с 8%, в САЩ с 16%. Най-големият ръст е в Ирландия – със 172%.
Само няколко страни успяват да намалят дълга – Аржентина, Румъния, Египет, Саудитска Арабия и Израел.
Експертите от McKinsey посочват три типа рискове. Първият е увеличаването на дълга на домакинствата. В страни като Австралия, Канада, Дания, Швеция и Холандия, както и Малайзия, Южна Корея и Тайланд той превишава предкризисните нива.
Вторият риск е неудържимият ръст на държавния дълг, който се е увеличил с 25 трилиона от 2007 г. Може да се наложи правителствата да търсят нови начини за намаляване на нивото на дълга. Това могат да са продажби на активи, еднократни данъци върху богатството и по-ефективни програми за преструктуриране.
Накрая, особено внимание се отделя на увеличаването на дълга на Китай. От 2007 г. неговият общ дълг (включително финансовия сектор), е нараснал 4 пъти – от 7.4 трилиона долара през 2007 г. до 28.2 трилиона през 2014 г. Делът му в БВП е 282% и това е повече отколкото в САЩ (269%). Според McKinsey това ниво все още е управляемо. Но задлъжнялостта в сектора на недвижимите имоти и сенчестото банкиране, наред със задълженията на местните власти предизвикват тревога.
Като положителен пример McKinsey посочва намаляването на задълженията на банките. Дългът на финансовия сектор спрямо БВП намаля в САЩ и няколко други страни, засегнати от кризата и се стабилизира в другите засегнати икономики.
Очакваше се, че дългът ще намалее след кризата, но това не се случи. Това поставя под въпрос основните предположения за дълга, намаляването на нивото му и ефективността на инструментите за управление на дълга и избягване на бъдещи кризи. Поради високата задлъжнялост централните банки трудно ще нормализират паричната си политика, без да нанесат вреда на реалната икономика.
