Отчетената печалба на банките към края на март 2014 г. е в размер на 224 млн. лв. и е с 56 млн. лв. по-голяма спрямо същия период на предходната година. Почти 61 на сто от тази печалба се дължи на две банки – УниКредит Булбанк и Банка ДСК, показват изчисления на база на отчетите за тримесечието. Общо 10-те най-големи банки имат печалба от 198 млн. лв.
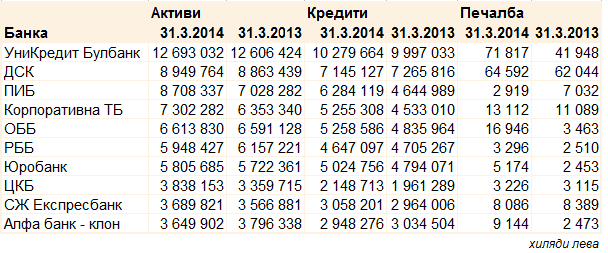 Най-голямата банка – УниКредит Булбанк, увеличава печалбата си с почти 30 млн. лева. За това е допринесло повишаването на нетния лихвен приход (с около 7 млн. лева), намаляването на обезценките (с 13 млн. лева), както и това, че банка не е загубила много от валутни разлики като миналата година.
Банка ДСК запазва втора позиция при по-умерени темпове на растеж и значителен нетен лихвен приход. Разходите за обезценки намаляват, а другата разлика с първото тримесечие на 2013 г. е, че операциите с финансови активи не са били печеливши.
Печалбата на ПИБ, която вече включва и МКБ Юнионбанк, намалява, въпреки увеличаването на нетния лихвен марж. Основната причина е увеличената повече от двойно обезценка.
Корпоративна банка най-сетне успява да увеличи нетния приход от лихви на 21 млн. лева. Това е банката с най-големи разходи за лихви (103 млн. лева през първото тримесечие, сравнено с 28 млн. лева за ДСК и 40 млн. лева за УниКредит Булбанк). Характерни за нея са и ниските разходи за провизии и обезценки. През миналото тримесечие Корпоративна имаше по-големи приходи от валутни разлики и финансови операции, отколкото бе нетният й лихвен приход. Но моделът се е променил и през това тримесечие печалбата й идва от кредити, а приходите от финансови активи и валутни операции намаляват двойно. След придобиването на Креди Агрикол тази промяна вероятно ще продължи.
Някои банки успяват успешно да преструктурират кредитните си портфейли и вече са във фазата на растеж на приходите. Райфайзенбанк продължава да обезценява кредитния си портфейл (над 32.5 млн. лв. разходи за обезценка за тримесечието), но увеличените приходи от лихви, такси и финансови активи са й позволили да увеличи печалбата.
ОББ отбелязва сериозен ръст на финансовия резултат при увеличение на кредитния портфейл и на нетния лихвен приход (с 10 млн. лева) и намаляване на обезценките.
Печалбата на Пощенска банка се удвоява, което се дължи на оптимизиране на разходи, но най-вече на намаляване на разходите за лихви.
От по-малките банки прави впечатление СИБанк, чиято печалба скача от 1 на 7 млн. лева поради намалени разходи за лихви и за обезценки. Подобен скок прави и печалбата на Алфа банк, като причината почти изцяло са печалби от финансови активи и финансови пасиви, неоценявани по справедлива стойност – едно перо, което миналата година не е имало принос за финансовия резултат. Загубата на Пиреос се дължи на понижение на приходите от лихви по заеми.
Държавната Българска банка за развитие, въпреки че има централна роля в плановете на правителството за реиндустриализация и възход на малкия бизнес, е съкратила кредитния си портфейл, което може да се дължи на погашения на заеми или обезценки. През първото тримесечие обаче изглежда, че отписани кредити са били погасени, което води до ръст на печалбата. През последните години тази банка изигра голяма роля за кредитирането на ВЕИ сектора. Правят впечатление ниските приходи от лихви – 1.2% от раздадените кредити и доста по-малко от банки със сходен по размер кредитен портфейл.
Капиталовата адекватност на банковия сектор се повишава до 20.42 на сто в резултат на това, че в сила от 1 януари 2014 г., се преустанови приспадането от капиталовата база на специфичните провизии за кредитен риск, които бяха допълнителен буфер. Делът на нетните кредити с просрочие над 90 дни се понижава до 9.94% (от 10.28% към края на декември).
