
Избирането на Доналд Тръмп за президент на САЩ е събитие, което има потенциала да промени много в развитието на световната икономика. За разлика от Брекзит, прекият му ефект върху България ще бъде по-слабо изразен, но косвеният ще е значителен.
Пряко отражение
Победата на Тръмп идва с големи дози несигурност и силни колебания на световните борси. В самия ден след изборите доларът направи истински лупинг, за да финишира все пак по-силен. Но този тренд може да се обърне и това до голяма степен зависи от Федералния резерв.
Първоначалната реакция след избирането на Тръмп на 9 ноември сочеше, че шансовете за увеличаване на лихвите в САЩ са се изпарили. После пазарите се възстановиха, а това отслаби натиска върху Фед, който може да се върне към обичайния дневен ред през декември (въпреки натиска от новия президент, който обвиняваше Йелън за ниските лихвите). Един много важен показател бе доходността по държавните облигации на САЩ – за 10-годишните ДЦК тя се повиши до 2.07%, което предполага както по-висока инфлация (близо до целта от 2%), така и по-високи лихви.
Налице е пряк ефект по линия на валутните курсове. Доларът бързо преодоля първоначалното стъписване и в петък се търгуваше на осемгодишен връх поради очакванията, че програмата на Тръмп за намаляване на данъците и повече разходи за инфраструктура ще подкрепи растежа в САЩ. (Американските инвеститори обичат стимулите – независимо дали идват от Фед, или от правителството.) Не сме сигурни, че в дългосрочен план тази тенденция ще се запази.
Поскъпването на долара оскъпява вноса на суровини от страни извън ЕС, основно енергоносители. Петролът, който обикновено се движи обратно на долара, бързо се въстанови от първоначалния спад на 9 ноември, но в петък отново поевтиня. Върху цената влияят очакванията за забавяне на световния растеж (особено ако САЩ се въвлече в търговски войни), докато пазарът като че ли не отчита приказките на Тръмп, че ще скъса споразумението по иранската ядрена програма.
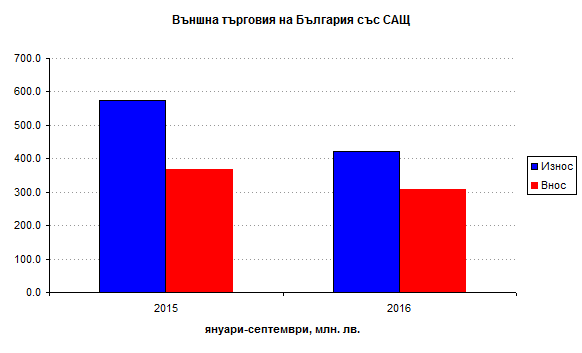 Делът на САЩ във външната търговия на България не е толкова голям (1.3% от износа), но износът расте бързо (поне до тази година) и салдото е положително. Изнасяме предимно високотехнологични стоки – машини и компютърни компоненти, лекарства и готови изделия. По данни на Института за пазарна икономика освен това има и значителен износ на компоненти за автомобилната индустрия, които се произвеждат от европейски инвеститори и се изнасят за американския пазар. Този т.нар. скрит износ е около 200 млн. долара и заема малко под една трета от общия износ на България за САЩ.
България е и сериозен износител на услуги към САЩ – чрез т. нар. аутсорсинг, но не само. Това включва предимно информационни и туристически услуги.
Новият американски президент иска по-конкурентоспособна Америка, което в неговите виждания означава повече протекционизъм. Със сигурност може да се окаже, че с неговото избиране Трансатлантическото споразумение (ТТИП) умря, а с това и перспрективите за премахване на митата върху над половината от стоковия износ на България.
Тръмп иска да наложи наказателни мита за Китай (до 45%) и Мексико (до 35%). Историята учи, че такива търговски войни водят до забяване на световния икономически растеж. Това би било продължение на вече оформила се тенденция. Наскоро СТО отбеляза, че за първи път през последните 15 години световната търговия расте с по-бавни темпове от световния растеж. Също така е вероятно евентуални наказателни мита срещу Китай да доведат до преместване на работни места към други страни с ниски разходи на труд като Виетнам и Индия. Дали това отваря прозорец на възможности за държави като България на този етап не е ясно. Особено като се има предвид тенденцията към нарастване на цената на труда у нас и отсъствието на проактивна политика за привличане на инвеститори.
Институтът за световна икономика Питърсън оцени потенциалното въздействие на политиката на Тръмп в три сценария. При най-мекия Тръмп ще бъде принуден да се откаже от търговската война и да понижи митата до една година след въвеждането им, а най-крайният е мащабна търговска война с Мексико и Китай. В първия случай ще бъдат нарушени световните вериги на доставки и американският бизнес ще загуби 1.3 млн. работни места, а в най-крайния вариант загубите ще достигнат 4.8 млн. работни места.
Ако Тръмп спази плановете си за търговско затваряне, това може да спъне част от българския износ за страната, който растеше с двуцифрени темпове до тази година. В някои сектори може да има и малки положителни ефекти за вносителите във връзка с плановете на Тръмп за премахване на регулации и ценови ограничения.
На следващо място ще има директни последици за военните разходи на страни от ЕС, в частност и на България. Ключово обещание на Тръмп е САЩ да харчат по-малко за колективната сигурност в НАТО, което ще доведе до ръст на военните разходи на неговите партньори.
Засега е неясно как и дали избирането на Тръмп ще се отрази на приема в американските университети, но може да бъдат засегнати програмите за летни бригади, по които ежегодно в САЩ работят 7000 младежи. Въпреки изявления за ограничаване на тези програми, все още нищо не е решено.
Тръмп имаше остри изказвания срещу имигрантите, но той самият е назначавал чужденци в компаниите си, а голяма част от индустрията на САЩ, особено във високотехнологичния сектор, чийто представител Питър Тийл ще има водеща роля в преходния екип на бъдещия президент, разчита на имигранти.
Косвени ефекти
Избирането на милиардера за президент на САЩ може да окаже сериозно влияние върху ориентацията на страни като България, където сблъсъкът между проруското и проамериканското лоби е все по-очевиден. Възможно е този избор да даде поне временни предимства на Москва. Колко големи и за колко време зависи не толкова от Тръмп, колкото от това дали ЕС ще намери сили да се справи със собствените си проблеми.
По-важното е, че с Тръмп на власт идва идеологията на прагматичния популизъм и изолационизма и това ще има сериозно влияние върху изправената пред поредица от кризи и все по-разделена Европа.
Франция и Италия, които се изправят пред трудни избори и съответно ключов референдум в началото на декември, са на първата линия на промяната. Ситуацията в Германия, където националистите са в подем, също може да се усложни, като за първи път от много години преизбирането на Ангела Меркел (все още не е ясно, разбира се, дали тя ще се кандидатира за четвърти мандат на парламентарните избори през 2017 г.) не е сигурно.
За да запазят позиции, традиционните партии ще започнат да отстъпват ключови „укрепления“ като политиката на икономии, глобализацията, а вероятно и политиката към имигрантите. Това засилва предизвикателствата пред ЕС, които Брекзит отвори.
Неизвестностите пред Европа са големи и от това коя линия надделее на континента ще зависи до голяма степен и посоката на българската политика.
В зависимост от това какъв курс ще поеме най-голямата световната икономика, можем да видим и отклонение от най-малко две ключови линии, белязали усилията за справяне с последствията от световната финансова криза – фискалните ограничения и политиката по отношение на банките.
Програмата на Тръмп за намаляване на данъците и инвестиции в инфраструктура ще струва на американската хазна трилиони долари (по различни оценки от 2.6 трилионадо 5.3 трилиона долара за 10 години), които той твърди, че ще покрие чрез разширяване на данъчната база поради ускоряването на растежа. Доколкото такива прогнози не са подкрепени достатъчно от фактите, това може да означава дефицитно харчене. Дългът на Америка вече достигна 19.5 трилиона долара.
Във Великобритания новият финансов министър Филип Хамънд вече се отказа от целите за намаляване на дефицита, поставени от предшественика му Джордж Озбърн. В Италия Марио Ренци също настоява за преформулиране на приоритетите на еврозоната, налагани от Германия.
Ако се върнем в Америка, плановете на Тръмп да похарчи 1 трилион долара за инфраструктура в една икономика, която е близо до пълна заетост, могат да ускорят инфлацията. В тази посока действат и намеренията му за мерки срещу вноса, но подобни ограничения рискуват с рецесия. Все пак повечето анализатори предполагат, че вероятността за фискални стимули увеличава аргументите за изтегляне на паричните, включително ниските лихви. Това ще бъде придружено с растящ натиск върху централната банка (нещо, което вече видяхме и във Великобритания след Брекзит).
В същото време Тръмп настоява за разхлабване на регулациите спрямо банките, отмяната на т. нар. Правило Волкер и частична отмяна на Закона Дод-Франк. Това, заедно с перспективите за ръст на лихвите (Банк ъв Америка неотдавна съобщи, че 1% увеличение на лихвите означава ръст на нетните й приходите с 5.3 млрд. долара на годишна база) донесе ръст на банковите акции в края на седмицата. Като се има предвид и господващата линия сред републиканците, това намалява аргументите, свързани с too big to fail.
Но дали Тръмп ще донесе промяна на господстващата икономическа философия след кризата е още рано да се каже.
[textblock style=“2″]Затопляне или изоставяне на горещите точки
Потенциалът за затопляне на отношенията между САЩ и Русия не е толкова голям, твърди американската организация Стратфор. Американският президент има изпълнителната власт да облекчи санкциите, а Русия има пространство за деескалация на военната си кампания в Сирия, за да напредне диалогът. Но има граници, до които страните могат да отидат. Военният естаблишмънт в САЩ, службите и членовете на Конгреса от републиканската партия, както и потенциалните членове на кабинета, са ястреби по отношение на Русия и осъзнават високата стратегическа цена на окуражаването на една експанция и окопаване в нейнията сфера на влияние в бившия съветски блок. Путин също няма да иде на съществен компромис по отношение на руската позиция във важни буферни държави като Украйна. Нещо повече, все по-подвластната на Путин Русия се бори с вътрешни предизвикателства като демонизира Запада и твърди, че е налице американски заговор за съсипване на Русия. Ако Кремъл не може да си осигури големи стратегически отстъпки за домашна употреба, ще продължи да напада Запада, смята Стратфор.
[/textblock]
