
Цената на новите облигации, емитирани от България в края на март, рязко се понижи, в резултат на което доходността по 20-годишната емисия надхвърли 4 на сто. Спадът на цените отразява разпродажбите на пазарите на облигации през последния месец, включително на германските облигации, с които обикновено се сравняват българските книжа.
Български инвеститори купиха 25% от еврооблигациите от пласираните през пролетта три емисии на стойност 3.1 млрд. евро. Тя бяха със срок 7, 12 и 20-години, а доходността, постигната при издаването им, бе между 2.18% и 3.26% на сто. Днес тя е значително по-висока (доходността се движи обратно на цените).
Това следва до голяма степен влакчето на ужасите на световните борси. Например, 20-годишната германска емисия на 26 март бе с доходност от 0.54%, за да се качи на 1.54%, откъдето падна до 1.45 на сто. Изчисленията показват, че рисковата премия по трите нови емисии (спрямо съответните германски книжа със същия матуритет) се е свила с почти 10 базисни пункта спрямо датата на издаването им. Това означава, че инвеститорите не са влошили оценката си за българския дълг, включително заради гръцката криза, дори напротив.

Цени на български облигации с падеж 2027 и лихва 2,625%
Това може да бъде лоша новина за банките и пенсионните фондове, които са купили книжа в края на март или на вторичния пазар през април, когато цените на тези книжа се повишаваха. Причината е, че високата доходност означава падащи цени. Тоест инвеститор, който е купил седемгодишни книжа с лихва от 2% и цена на 26 март 98.85% от номинала, би могъл да разчита на доходност от 2.18% тогава. Сега обаче цената на тези книжа е 96%, което вдига доходността на 2.64%. Спадът на цената означава загуба за тези, които са купували при по-високи цени, но тези, които купуват в момента, могат да се възползват от по-висока доходност.
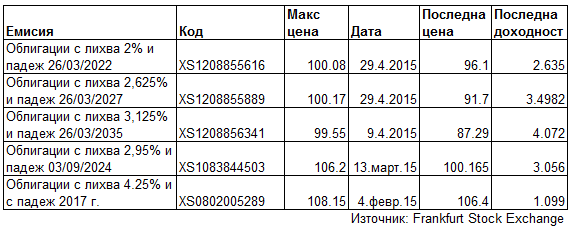 Предвид международните условия българското МФ трудно би могло да постигне доходността от март, когато бе тройната емисия. Вероятно това бе една от причините МФ да се откаже от предвидените за юни емисии с общ размер 100 млн. лева. Като се има предвид доброто изпълнение на бюджета, засега държавната хазна е изолирана от сътресенията на пазарите на облигации.
В същото време спадът на цените формира (поне на хартия) потенциални загуби за вече инвестиралите в тези книжа.
Последиците
Български инвеститори притежават еврооблигации, емитирани на международните пазари на стойност 1.87 млрд. евро. Най-много – 567 млн. евро, са вложени в седемгодишната емисия от март 2015 г. В това число пенсионните фондове притежават книжа на стойност 759 млн. лева, като те са предпочели да вложат парите на бъдещите пенсионери предимно в 12-годишната емисия. (Фондовете имат повече във вътрешни емисии ДЦК – 966 млн. лева). През май, когато започна стръмното спускане на облигациите, всички универсални пенсионни фондове, с изключение на един, са отчели намаляване на стойността на дяловете по партидите на хората, показват данни на КФН.
Застрахователите са вложили в ДЦК, емитирани на външните пазари, 128 млн. лева.
Вложенията на банките в еврооблигации са на стойност 1.35 млрд. евро. Не е задължително спадът на цените да доведе до загуби за тях, но е възможно да принуди банките да преразгледат стратегията си и да поемат повече риск.
