
Щатският борсов индекс Дау Джоунс премина границата от 17 000 пункта за първи път през миналата седмица, а заради високите котировки повечето активи осигуряват доходност под обичайните нива. Въпреки добрите данни за заетостта в САЩ, които застанаха зад новия рекорд, растат предупрежденията за ирационален бум в цените на активите.
Годишният доклад на Банката за международни разплащания засили опасенията. Банката призова за повишаване на лихвените проценти, но председателят на Федералния резерв Джанет Йелън даде да се разбере, че предпочита други решения.
Балони навсякъде
В края на май прозвучаха предупреждения и от служители на Федералния резерв на САЩ, Банката на Англия, както и в Германия. Регулаторите се притесняват, че инвеститорите могат да станат самонадеяни, да наливат пари в трудни за продажба активи или да се залъгват, че са открили начини да превръщат рисковите инвестиции в сигурни. Дори и японският Пенсионен инвестиционен фонд, някога консервативен бастион, възнамерява да инвестира в боклукчийски облигации (книжа с висок риск). Апетитът за поемане на риск не се понижи дори когато доходността на рисковите книжа спадна близо до тази на по-безопасни инструменти, отбелязва Bloomberg.
Признаците за нестабилност не се виждат само на макроикономическо ниво. В Испания, където преди две години, имаше дългова криза, инвеститорите са нетърпеливи да купят държавни книжа, които наскоро достигнаха най-ниски лихви от 1789 г. В Ню Йорк офис кулата на Уолстрийт 1 бе продадена през май за 585 млн. долара, а само преди три месеца се смяташе, че цената й е 466 млн. долара, посочва „Ню Йорк Таймс”. Във Франция кабелната тв компания Numericable успя да привлече 11 млрд. долара, най-голямата сделка с боклукчийски облигации и въпреки риска на този вид книжа, лихвеният процент бе едва 4.875%. Почти всеки клас активи е скъп по исторически стандарти – от книжата на развиващите се страни до фермите в Айова. Обратната страна на медала е относително ниската доходност за инвеститорите.
Доходността на американските ДЦК леко се оттласна от дъното, но остава твърдо под средното ниво за 2004-2011 (над 3%). Чистият доход от отдаване на офис в Манхатън под наем е 4.4% и това е по-ниско дори от нивата през 2007, когато цените достигнаха пик. Всеки долар, инвестиран в акции от S&P500, осигурява 5.5 цента корпоративна печалба – спрямо 7.4 цента преди две години.
Средната дивидентна доходност на акциите, включени в S&P 500 за последните 12 месеца е 1.89% при обичайни 4.4 на сто.
През бирени очила
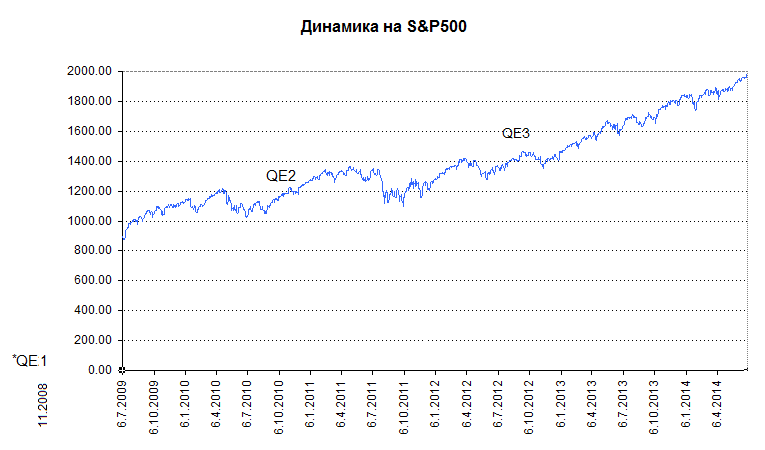 През последните пет години акциите в САЩ, поскъпнаха 2.2 пъти (121%), измерено с индекса S&P500. За последните две години ръстът им е с 47%.
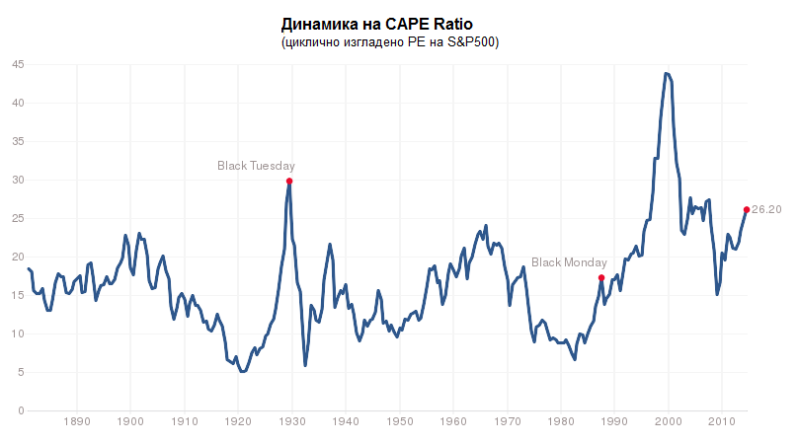
Кери Крейг, стратег в JP Morgan Asset Management, коментира, че цените на акциите изглеждат високи, сравнени с приходите (на циклично изгладена база). „Ценните книжа изглеждат скъпи при сегашните оценки, които са 25.6 пъти над печалбите и доста над дългосрочната средна от 16.5 пъти”, казва той пред WSJ. Той вероятно има предвид т. нар. Shiller PE Ratio или циклично изгладено съотношение цена-печалба, което взема предвид реалните нетни приходи за последните 10 години.
 Средно за световния индекс MSCI World съотношението цена печалба е около 18.
Доходността на държавните книжа се понижи до рекордно ниски стойности следвайки основните лихвени проценти. След 2008 г. най-ниско оценените корпоративни облигации осигуриха средногодишна възвращаемост 18 на сто.
Заличи се разликата между първокласни и второкласни облигации. Например, разликата в доходността на корпоративните облигации с рейтинг BBB и тези с рейтинг ААА от около 300 базисни пункта преди пет години се сви на 90 базисни пункта (данни на BofA Merrill Lynch).
Новите продажби на боклукчийски облигации в световен мащаб достигнаха тримесечен рекорд от 148 млрд. долара от април до юни, по данни на ThomsonReuters. Средно на тримесечие са се продавали по $30 млрд. долара преди последната криза.
Един от президентите на Фед, Ричард Фишър, казва, че стимулите са като са „бирени очила” (използва се за начина, по който подпийналите мъже виждат жените) – под влиянието на евтиния дълг непривлекателни акции изглеждат добре.
 Цените на недвижимите имоти в някои страни и особено във Великобритания все повече губят почва. В Лондон те са се повишили с 25% за една година, като цените растат средно с 10% в цялата страна. Джон Кънлиф, заместник- управител на Банката на Англия наскоро предупреди, че има риск за финансовата стабилност, ако цените продължат да растат по-бързо от приходите. Централната банка се опита да овладее това като наложи ограничение за заемите, при които дългът превишава 4.5 пъти доходите на купувача – до 15% от новите заеми на банките.
Тези, които смятат, че сме близо до балон и тези, които не споделят това схващане, са съгласни в едно – причината за ръста на цените на активите са централните банки. Инвестициите в активи бяха стимулирани от лесните пари, предоставени от централните банки след рецесията от 2008 г. Централните банки на САЩ, Япония и Великобритания раздуха балансите си чрез покупки на активи, с което наляха трилиони на пазарите и тласнаха борсите нагоре.
Оптимистите обикновено се противопоставят с един от следните три аргумента. Първият е, че когато компаниите могат да заемат евтино, рискът от неизпълнение на задълженията може да се оцени като нисък. Друга причина за успокоение е, че тъй като икономическата може да се превърне в „нова нормала“, има малка вероятност от скок на лихвите, който да спука балона. И, може би, най-важното е, че през последните няколко години предпазливостта не се отплати. Управителите на фондове, които смятаха, че облигациите ще поевтинеят, загубиха пари спрямо останалите. Това накара много потенциални „мечки“ купуват неща, които намират за надценени – въпреки чувството, че в някакъв момент могат да съжаляват.
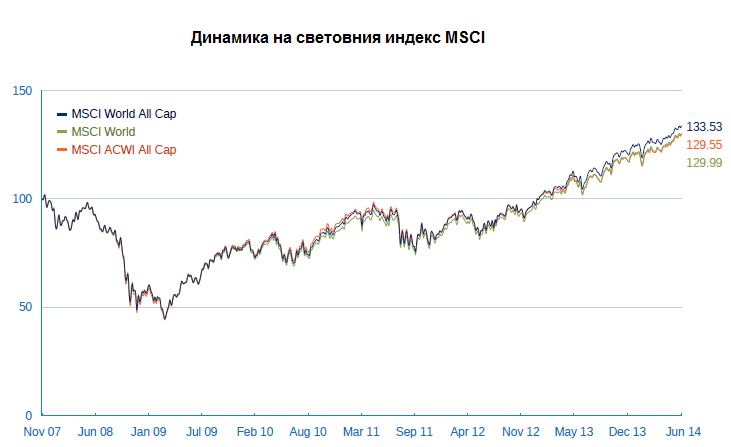
“Имайки предвид неотдавнашния допълнителен спад в перспективите за представяне на алтернативните безрискови инвестиционни продукти с фиксирана лихва, профилът на риска и възвръщаемостта на глобалните акции продължава да изглежда атрактивен. Това е така дори в още по-голяма степен, тъй като ние предвиждаме възстановяване в глобалната икономическа активност в обозримо бъдеще и така ръстът на приходите от почти 9 %, приет като консенсус за тази година изглежда доста вероятен за индекса MSCI World,” коментира наскоро Вероника Ламер, Началник количествени изследвания и развиващи се пазари в Райфайзен Рисърч. През миналата година този индекс се повиши с 27%.
С вързани ръце
Балоните са лесно различими в огледалото за задно виждане, но е трудно да се предвидят. Регулаторите и централните банки признават, че цените на активите – от облигациите в САЩ до имотите в Китай и Великобритания, може би са отишли прекалено далеч. Дали и кога тези цени ще се понижат и колко силен ще е този спад?
Обикновено централните банкери могат да намалят темпото чрез повишаване на лихвите, но те имат достатъчно причини да се въздържат. Сред тях са слабото възстановяване на икономиките или опасността от дефлация. Европейската централна банка дори прилага нови начини за стимулиране на банковото кредитиране в опит да се предотврати заплахата от дефлация, а в Китай, усилията на правителството да овладее имотните балони и сенчестите банкови кредити бяха възпрепятствани от страха от фалити.
Вместо намаляване на лихвите, централните банкери биха предпочели да използват надзорните си правомощия, за да предпазят пазарите от нестабилност, както намекна наскоро Джанет Йелън. “Трябва да бъдем внимателни за риска от балони, но той трябва да се управлява не чрез повишаване на лихвите, а чрез други инструменти, които са на разположение, заяви членът на Изпълнителния съвет на ЕЦБ Беноа Кюре на конференция през уикенда. Банката на Англия също даде да се разбере, че предпочита макропруденциалните мерки преди да прибегне до неизбежното, според мнозина, повишение на лихвите. Проблемът е, че натрупаният опит с надзорните мерки не е еднозначен, а опит с излизането от програмите на свръхстимули практически липсва.
