
Ръстът на разходите за труд на единица продукция влошават конкурентоспобността на българската икономика. Това е една от оценките на Европейската комисия в публикувания днес анализ на риска от макроикономически дисбаланси в 13 държави членки. Препоръката е привличане на повече капитали в производството и по-добро усвояване на парите от еврофондовете.
Това е вторият подобен доклад за България от процедурата за ранно предупреждение, който миналата година постави 13-е държави членки под наблюдение, тъй като икономиката им е изложена на потенциални рискове.
Все пак се отбелязва, че външната конкурентоспобност е била подкрепа от ръста на износа, включително поради качествени подобрения. Причина за това влошаване е ръстът на заплатите, който надвишава конкурентоспобността. През 2012 г. българските работодатели са плащали 3.7 евро средно на час, а в ЕС 23.4 евро, показват данни на Евростат. И все пак заплатите у нас остават ниски, като по паритет на покупатената способност те са 37% от тези в ЕС, пише в документа. Ръстът на почасовата ставка обаче е с 43% за четири години – най-висок в ЕС.
Макар че показателите на конкурентоспобност на разходите (unit labour cost) сочат едно от най-големите влошавания в ЕС, увеличаването на дела на експортна на външните пазари показва, че расте несвързаната с разходи конкурентоспособност (качество на стоките, ефективност на маркетинга и пр.)
Структурната безработица остава основно предизвикателство, като комисията очаква подобрение в процента на незаетите (12%) чак догодина.В доклада се отбелязва, че работодателите са преструктурирали бизнеса си заради кризата, като са предпочели да съкратят работни места, а заплатите са продължили да растат (всъщност растат средните заплати, което се дължи на съкращаване на хора с ниски заплати, а не на индексации), което е направило хората в някои райони и отрасли по-уязвими. Отбелязва се още, че в контраст от други страни България е съкратила активните мерки на пазара на труда, което също е допринесло за безработицата.
Безработицата сред нискоквалифицираните е 27%, а сред квалифицираните – 5%.
Минималните осигурителни прагове имат обратен ефект в някои сектори, в които преоблава наемането на нискоквалифицирани работници, чиито реални заплати са близко или дори под праговете.
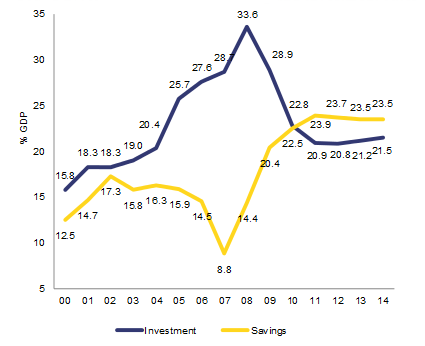
Въпреки повишената склонност към спестяване (виж графиката) и въздържането на инвестиции, спадът в натрупването на капитал от корпоративня сектор не е толкова голям (от 60% до 30% от добавената стойност), колкото в другите страни (средната норма на инвестиции в ЕС е 20%). Ниската задлъжнялост на домакинствата показва потенциал за повторно отваряне на ножицата между спестявания и инвестиции и приток на капитал отвън, щом веднъж икономическите перспективи се подобрят, пише в доклада.
Корпоративната задлъжнялост в нефинансовия сектор също е отбелязана. При това има натрупване на други сметки за плащане, които не се квалифицират като дълг – например търговски кредит и просрочия при плащане, които затрудняват работата на частния сектор.
Въпреки финансовата стабилност, ниската рентабилност на банките и слабият кредитен ръст, който ще остане вял и в бъдеще, ще засегнат неблагоприятно бъдещите им резултати.
