
Въвеждането на необлагаем минимум изглежда е в дневния ред на следващия парламент, след като много политически сили – от ВМРО до Демократична България го включиха в програмите си, а ГЕРБ не го изключи,
Това може означава въвеждане на елементи на прогресивно облагане. Както стана ясно по време на съвместно събитие с КНСБ на 8 март, дори ГЕРБ, която продължава да твърди, че няма да променя съществено данъчната система е готова да го обсъжда.
„Свидетели сме на един нестихващ дебат по отношение на структурата на облагане на доходите на физическите лица. Това, което редовно анонсира КНСБ – желанието за въвеждане на необлагаем минимум, е добра тема и тя е свързана с намаляване на данъци. Но много други политически партии анонсират дебат за въвеждане на прогресивно облагане, което неминуемо означава удвояване поне на данъците на средната класа – нещо, което според нас, особено в периода на възстановяване и икономически растеж, които залагаме за следващите няколко години, е неподходяща и неправилна мярка“.
– Владислав Горанов, ГЕРБ, на събитие с КНСБ, 8 март 2021 г., цитат по в. СЕГА
Дали необлагаемият минимум е отказ от плоския данък може да се спори дълго и безрезултатно. Един по-прагматичен подход изисква преди всичко да се оцени eфективната данъчна тежест. В такъв случай числата имат голямо значение.
На второ място, въвеждането на необлагаем минимум е само един елемент от борбата с неравенствата. То не замества социалната политика и останалите мерки.
Оценката за това дали мярката е подходяща или не следва да отчете следното:
- България има изразен проблем с неравенството на доходите.
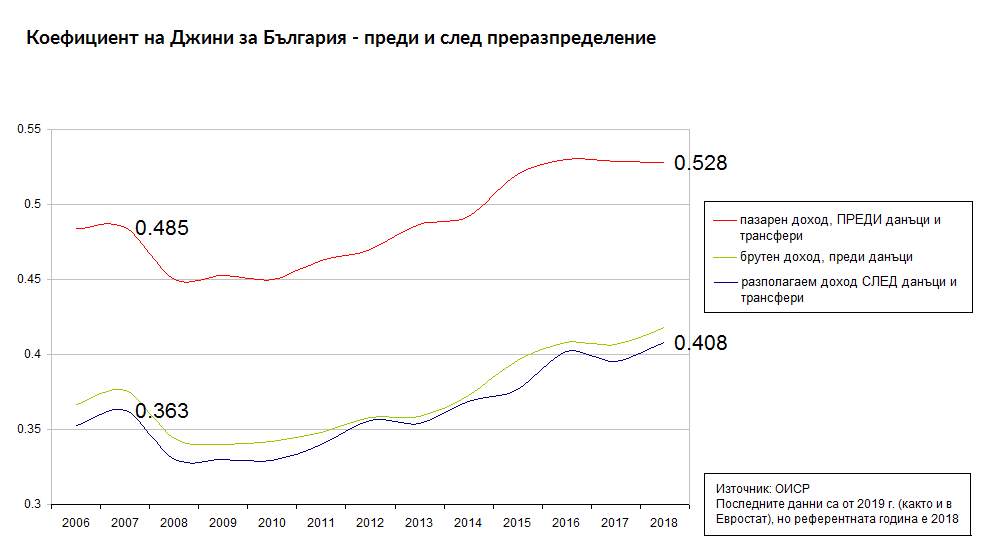 Не само коефициентът на Джини у нас е най-висок в ЕС (над 40 при средно 30 за ЕС, където 100 означава абслолютно неравенство), но и той нараства осезаемо пред последните години. За сравнение в Гърция този коефициент е 31. Обикновено Джини се представя на база на разполагаемия доход на домакинствата – това е показател, при който към пазарния доход (червената линия) се добавят получените пенсии и социални трансфери и семейни трансфери и се изваждат данъците. Разликата показва степента на преразпределение чрез държавата. Както се посочва в скорошен доклад на МВФ за България, след въвеждането на плоския данък, преразпределението чрез данъците в България намаля значително и по-малко отколкото в други страни от ЕС.
В този контекст има пространство за засилване на преразпределителната роля на облагането – било чрез данъците върху личните доходи, било чрез осигурителните вноски. Това може да бъде постигнато по няколко (не изключващи се) начина. Първо, прякото облагане може да бъде направено по-прогресивно чрез въвеждане на необлагаем минимум към плоския данък, който да изключи най-бедните или чрез въвеждане на прогресивни данъчни ставки за личните подоходни данъци. Ако увеличението на прогресията не се разглежда като политически или социално приемливо, има място за налагане на по-високи данъци, за да се финансират по-големи социални разходи. Това може да бъде направено чрез увеличаване на плоския данък, чието ниво от 10% е относително ниско. На последно място, има простраство да се използват осигурителните вноски с преразпредетилена цел, например, чрез намалява на вноските за ниските заплати и увеличаване или елиминиране на тавана на осигурителния доход (3000 лв. месечно или около 1710 долара)
– Jean-Jacques Hallaert, 2020, Inequality, Poverty, and Social Protection in Bulgaria, IMF Working Paper, WP/20/147
2. Данъчната система обаче не е единственият и дори не е главният инструмент за борба с неравенствата, макар тази възможност да изглежда политически примамлива.
Значителна роля имат достъпа до образование и други публични услуги, социалната и пенсионната политика, средата, демографски характеристики, адаптацията към технологичните промени, индустриалната стратегия, корупцията като фактор, подкрепящ олигархичния модел на икономиката. ГЕРБ в опита си да се представи като дясна партия признава образователните неравенства, но не признава например неравния достъп до други публични услуги и регионалните диспропорции. Значителен източник на неравенства в България са ниските пенсии – а това е проблем, който данъчната система не може да реши.
3. Има основания да се твърди обаче, че данъчната система в България не е неутрална – тя не само не помага в борбата с неравенствата, но и ги задълбочава. Това е така поради факта, че тя е регресивна (виж дискусията на плоския данък). Регресията се проявява по два начина: първо, поради тавана на осигурителния доход, общата сума на удръжките от заплатите намалява с увеличаването на дохода. Разбира се, налице са основания да се спори, че осигуровките не могат да бъдат приравнени на данъци, но това твърдение са омаловажава от факта, че пенсиите се осигуряват предимно чрез разходо-покривна система и поради редица причини (например, произволни увеличения на минималната пенсия) не отразяват осигурителния принос. Второ, регресията се проявява и при сравняване на общата данъчна тежест за ниските и високите доходи. Това е свързано с факта, че у нас косвените данъци като ДДС имат по-голяма тежест в сравнение с останалите страни в ЕС, преките данъци имат по-малка тежест, а данъците върху богатството са символични. Косвените данъци имат по-голяма тежест върху ниските доходи, тъй като бедните харчат целия си доход, а не инвестират част от него. Някои икономисти добавят и аргумента, че пределната полезност на малките суми е по-голяма, но това е по-трудно измеримо.
Въвеждането на необлагаем минимум би било малка компенсация за регресията, като се запазват голяма част от предимствата на плоския данък като лесно определяне и ненакърняване на стимулите за труд.
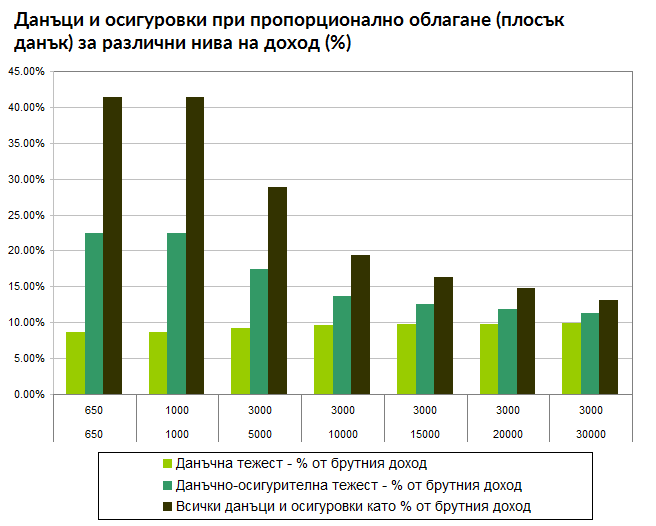 На графиката е представена данъчно-осигурителната тежест към момента за доходи с различен размер. Става дума за доходи от заплати, тоест без приспадане на нормативно признати разходи, като за опростяване не са начислени класове, а вноската за ТЗПБ е 0.4%. Необходимо е да се поясни следното: Данъчната тежест е изчислена само като отношение на плоския данък към брутната заплата. Тя се увеличава с покачване на дохода, но това е малко объркващо. Причината е, че 10% ставка се прилага към данъчната основа, която е брутната заплата минус платените осигуровки. Тъй като за горницата над 3000 лева не се удържат осигуровки, данъчната основа за много високите доходи клони към брутната сума, затова и платеният данък се оказва по-висок процент. Това се вижда по следващия показател, който показва общо удръжките (данъци и осигуровки за сметка на работника) спрямо брутната заплата. Това е показателят, от който в крайна сметка се интересуват всички получатели на доходи от заплати. Регресията поради тавана на осигурителния доход е ясно изразена. Третият показател са общо платените данъци и осигуровки към брутния доход, тоест разликата е, че тук се включват и осигуровките за сметка на работодателя. Работниците не се интересуват от този показател, но не такъв е случаят със самоосигуряващите се лица (собственици, които полагат т. нар. личен труд или са заети на трудов договор във фирмите си). Както се вижда, при тях ефектът на регресията е по-изявен.
4. Има опасност въпросът за необлагаемия минимум да бъде решен на коляно и без разчети. Детайлите са важни, както показва историята. Например, през 2013-2014 г. уж бе въведен необлагаем минимум само за ниските доходи, но той бе съпроводен с допълнителни условия и претъря фиаско. След това БСП опитва да прокара промени в ЗДДФЛ, но предвиждаше двойно приспадане на необлагаем минимум (тук), което даде основание на МФ да изрази отрицателно становище заради твърде голям негативен ефект. Следващата графика показва резултата от изчисления, направени при предположението, че освен необлагаем минимум от 500 или 650 лева ще има и приспадане на този минимум от по-високите доходи (тоест няма да бъде повторен експериментът на правителството на Пламен Орешарски).
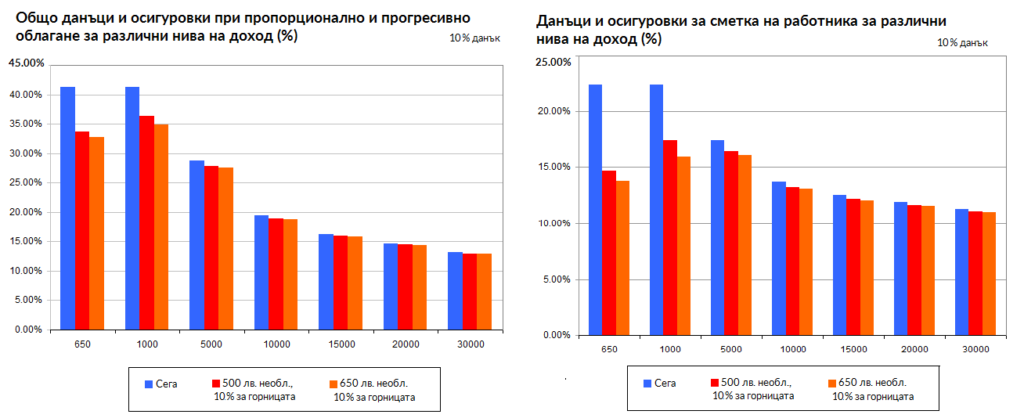
Въвеждане на необлагаем минимум при 10% за горницата ще намали осезаемо данъците и осигуровките за сметка на работника за повечето доходи, както и общата-данъчно осигурителна тежест (вкл. за сметка на работодателя) за доходи до 5000 лв. месечно
Вижда се, че въвеждането на необлагаем минимум намалява регресията, но се получава сравнително по-високо облагане на средните доходи в сравнение с най-ниските. Това трябва да се има предвид, особено с оглед на факта, че социалната политика е неефективна и базирана на прагове (енергийни помощи, детски и пр.) и може да се окаже по-изгодно човек да се води на МРЗ, а не, примерно, на 800 лева. Което е стимул за сива икономика.
5. Въвеждането на необлагаем минимум ще доведе до загуба на бюджетни приходи. Тяхното компенсиране може да наложи повишаване на ставката за горницата. При малко повишаване на ставката за горницата – например, 11%, средните по размер доходи няма да бъдат засегнати неблагоприятно, тъй като влиянието на необлагаемия минимум е по-голямо.
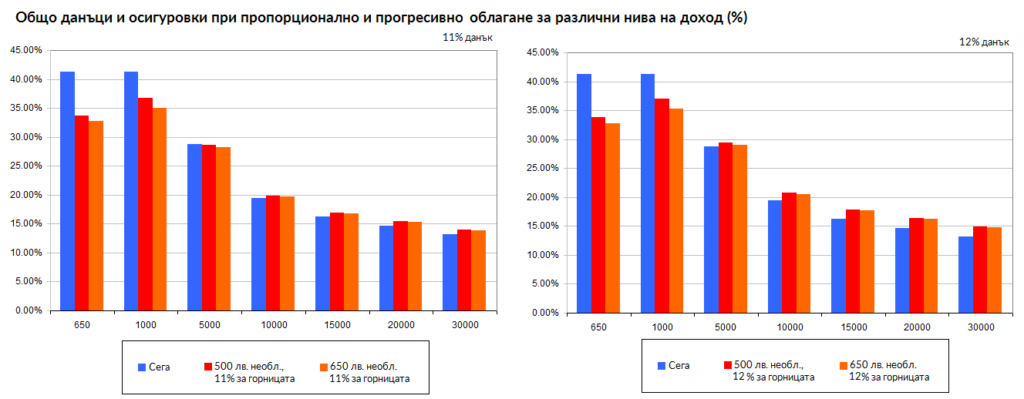
Как би се променила данъчната тежест при елементи на прогресивно облагане. Собствени изчисления
Във връзка с това е необходимо да се има предвид и ефекта спрямо най-високите заплати. Поради факта, че ДОД и корпоративният данък имат равна ставка, както и с оглед на тавана на осигурителния доход, за някои собственици на печеливши компании е по-изгодно да се си разпределят дивидент (който е обект на данъци след като преди това е платен данък печалба), а директно да получават доходи от заплати, за които се дължат осигуровки до 3000 лв. (а и платените осигуровки се отразяват на коефициента на пенсия). Това е и причината хипотетичните изчисления да включат толкова високи доходи. Впрочем това не е теория. Данни на НАП показват, че през 2019 г. над 2000 души са получавали над 30 000 лева (данъчна основа) месечно по трудови договори.
В заключение, въвеждането на необлагаем минимум би могло да бъде първа стъпка за елиминиране на изкривяването в данъчно-осигурителната тежест за ниските и високите дооди. Много зависи от това как ще бъде направено, но още повече зависи от това дали следващото правителство ще успее да приложи комплекс от мерки за намаляване на бедността и неравенствата.

Има 1 коментар по тази публикация
Колко брутен данък трябва да плаща физическо лице което има доходи от нетрудово правоотношение в размер на 3000 лева?