Не само че растежът в САЩ е по-слабо засегнат от финансовата криза, но и се очаква най-голямата икономика да излезе от кризата в по-силна позиция в сравнение с еврозоната. Прогнозата е в последния тримесечен доклад на Европейската комисия.
 Като следствие от ребалансирането на икономиките в следкризисния период (2008-2013 г.), САЩ се очаква да достигне среден потенциален растеж и ръст на БВП на глава от населението през периода 2014-2023 г., който съответства на нивата от десетилетието преди кризата. В същото време тези показатели тези показатели ще бъдат наполовина по-ниски. Комисията си задава въпроса дали по-бързото възстановяване на САЩ се дължи на по-малкото дисбаланси и структурни проблеми.
Ако прогнозата е вярна, еврозоната ще достигне през 2023 г. жизнен стандарт спрямо този на САЩ, който е по-нисък от съотношението между тях в средата на 60-те. (Тази прогноза бе интерпретирана погрешно в някои медии в смисъл, че жизненият стандарт в еврозоната ще е равен на този в САЩ през 60-те.) Жизненият стандарт на еврозоната, измерен като потенциален БВП на човек от населението ще е равен на едва 60% от съответния показател за САЩ през 2023 година.
Това ще е резултат от по-ниска производителност на труда (2/3) и на разликите в използването на работната сила, тоест разлики в отработените часове на един зает и новото на заетост (1/3).
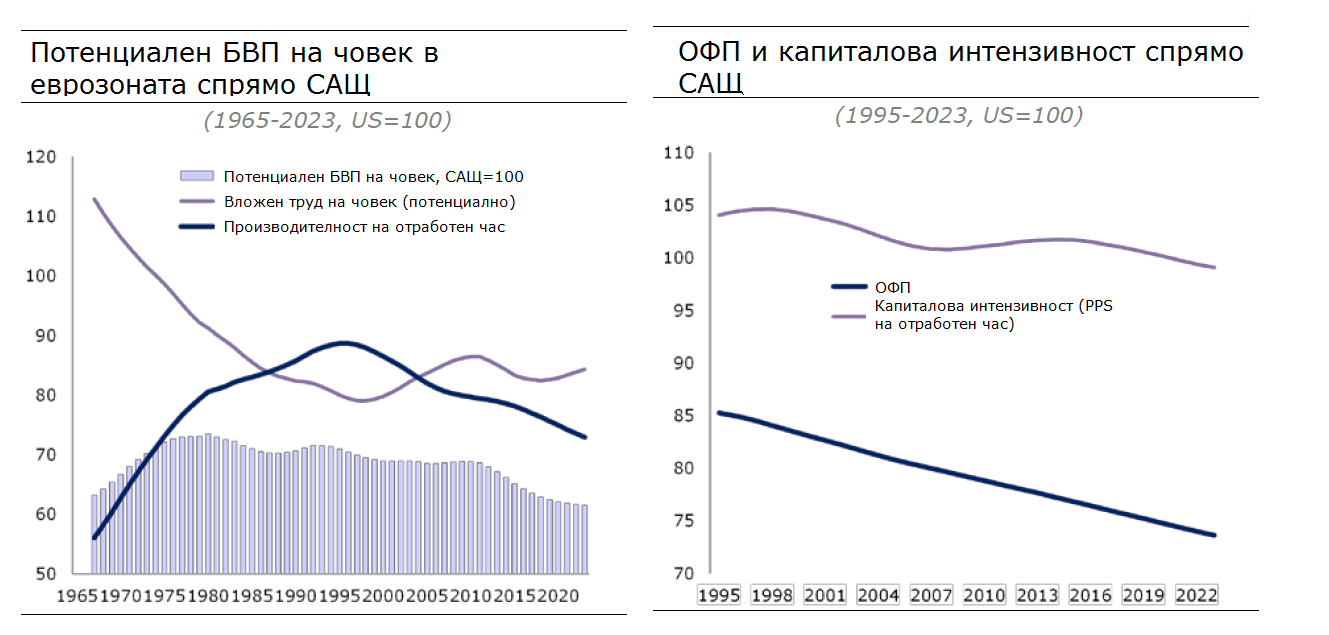
Еврозоната се е радвала на относително добър темп на догонване на жизнения стандарт през 60-те и 70-те (графика) и най-общо достигна ръста на БВП на човек в САЩ през 80-те и 90-те.
Този процес на конвергенция спира през 90-те, поради внезапен обрат в използването на работната сила и производителността. След като в средата на 90-те достига 90% от нивата в САЩ, почасовата производителност на труда в еврозоната се влошава с 10 процентни пункта през следващия период до 2013 г. и се очаква да намалее с още 6% до около 73% от нивата в САЩ през 2023 година.
Съседната графика показва причините за това. Производителността на труда може да бъде разбита на два компонента – Обща факторна производителност и капиталова интензивност (равнището на инвестиции за един отработен час). Графиката показва, че макар да има известно намаление при инвестициите, основният източник на проблеми е общата факторна производителност. ОФП пада от 85% спрямо САЩ през 1995 г. до 78% сега и се очаква да бъде 73% от нивото в САЩ през 2023 г. Тъй като този показател определя дългосрочните тенденции, изследването показва, че изоставането на Европа не се дължи само на дълговата криза.
