
В сряда започва най-важното заседание на Федералния резерв на САЩ за годината. То не само ще определи лихвените проценти, но и ще зададе тона за мандата на новия президент на централната банка на САЩ Джером Пауъл.
Фед или по-точно комитетът за парична политика провежда осем заседания годишно, но само след четири, включително това на 21 март, има пресконференция. Това са заседанията, на които се вземат решения за промяна на паричната политика.
Пазарите очакват повече насоките, отколкото решенията.
Централният въпрос е дали Фед, която за разлика от повечето централни банки има двоен мандат (контрол над инфлацията, но и пълна заетост) ще реши, че понижението на безработицата вече представлява риск за ценови ръст.
До каква степен пазарите са обсебени от този въпрос се видя в началото на февруари, когато борсите реагираха нервно на засилването на инфлационните очаквания поради опасения, че това може да доведе до по-бърз на лихвените проценти. Въпреки че опасенията се оказаха преувеличени, остава съмнението дали Фед ще се придържа към очакванията за три повишения на лихвените проценти през тази година, или ще добави например още едно.
В основата на дебата стои т. нар. крива на Филипс, около която се водят спорове вече 50 години. Тя предполага, че централната банка следва да избира между различни стойности на инфлация и заетост (заетостта на езика на икономистите обикновено е синоним на икономически ръст) и не може да има едновременно ниска инфлация и висока заетост. При очаквания за надхвърляне на целта за 2% инфлация, централната банка следва да повиши лихвените проценти, но това може да доведе до увеличаване на безработицата, например, до 7%. Обратно, когато безработицата спадне до естествената си норма, това би следвало да означава, че работниците са в по-силна позиция и могат да изискват по-високи заплати, което ще се пренесе върху инфлацията.
Но съотношението не е толкова предсказуемо и стабилно, колкото е изглеждало през 60-те години. Впрочем още тогава Милтън Фридмън отхвърля кривата на Филипс. Според него не след дълго работниците ще разберат, че увеличаването на заплатите им е съпроводено с инфлация и ще искат ръст на доходите по-висок от инфлационните очаквания. Така че би следвало да се следи връзката между безработица и темп на инфлацията (d). Фридман, както и Едмънд Фелпс имат принос за налагането на концепцията за естествената норма на безработица – тази, която уравновесява търсенето и предлагането на труд. При дадено ниво на заплащане има равенство между броя на хората, които искат да работят и броя на работните места. (Безработицата в такъв случай се дължи на хора, които не работят по лични, семейни и здравословни причини.). Заплатите растат само, за да покрият инфлацията. Всяко натискане на безработицата надолу с парични или фискални стимули може да доведе до т. нар. парична илюзия – фирмите очакват номинален ръст на приходите, работниците разчитат на по-високо заплащане. Но в крайна сметка те осъзнават, че реалната им заплата не расте. Така стимулите се оказват неефективен начин за намаляване на безработицата.
По думите на Фридмън: „Винаги има временна възможност за избор между инфлация и безработица, но няма постоянна. Временната връзка (trade-off) се дължи не на самата инфлация, а на неочакваната инфлация, което, общо взето, е ускоряващата се инфлация. Широкоразпространеното вярване, че е налице стабилно оъотношение е усложнена версия на смесването на „висок“ и „растящ“. Ускоряващ се темп на инфлацията може да намали безработицата, но висок процент – не.“
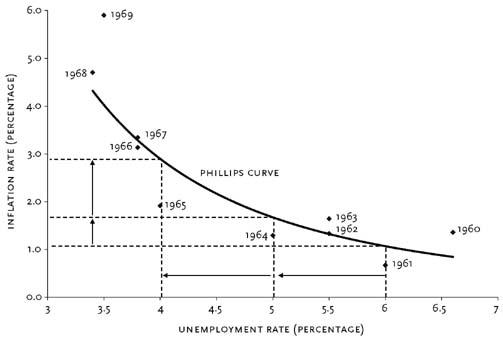
Кривата на Филипс, каквато е била през 60-те
Последвалата петролната криза донесе стагфлация (едновременно висока инфлация и стагнация), което сякаш опровергава окончателно кривата на Филипс.
Но дискусиите продължават и в началото на тази година те са особено ожесточени. Според някои кривата на Филипс е мъртва, но други твърдят, че тя става все по-стръмна.
Какво означава плоска или стръмна? В оригиналния си вариант кривата предвижда, че намаление на безработицата от 6 до 5% би „струвало” ръст на инфлацията с около половин процентен пункт. Но ако искате да намалите безработицата още повече, „цената“ нараства, тоест мерките стават по-неефективни.
Както можете да се досетите, това е проблем на измерването. В интервю за един от блоговете на FT Еми Накамура от университета в Колумбия коментира проблемите с измерването на инфлацията и как традиционният индекс на потребителските цени (CPI) пропуска разликата в качеството. Например, посещение при лекар преди няколко десетилетия е струвало по-евтино, но бихте ли предпочели да получите услугите, които са били предоставяни от лекарите тогава, пита реторично тя. В интервюто тя обяснява и разликата между PCE, индексът, който измерва потребителските разходи и е предпочитана мярка от Федералния резерв и CPI (при постоянна кошница може да се надцени инфлацията). Според нея кривата на Филипс, ако съществува, е плоска.
Но други, например, JP Morgan смятат, че кривата ще стане по-стръмна и ръстът на заплатите ще се ускори. Докато бавният темп на инфлацията на заплатите накара някои да загубят вяра в кривата на Филипс, ние вярваме, че са назрели условията кривата на Филипс да стане по-стъмна, посочи през февруари изследователският екип на банката. Според тях причините за задържането на ръста на заплатите (съответно плоска крива) се дължи както на временни, така и на трайни фактори. Първите фактори те свързват с последиците от финансовата кризата и явления като големия брой работещи на половин работен ден (своеобразен буфер), ниските корпоративни печалби през 2015 г. и натиска върху инфлацията, който дойде от развиващите се пазари.
В по-дългосрочен план влияят задържането на ръста на производителността, ролята на глобализацията, която намалява дела на труда в БВП и промени в работната сила, дължащи се на демографски и технологични фактори. Всички те предпоставят по-бавен ръст на заплатите, респективно по-бавна реакция на инфлацията при намаляване на безработицата (по-плоска крива).
Кое от тези обяснение ще избере Фед ще стане ясно пресконференцията след заседанието на 21 март. Решението и начинът, по който то ще бъде комуникирано, са важни не само за финансовия сектор в САЩ и фондовите борси, а ще определят и дали в централната банка САЩ ще продължат да се придържат към политиката на ниска инфлация и, все пак, какво имат наум за долара.
UPDATE:
Фед вдигна основния лихвен процент с 0.25 пр. пункта – до диапазона 1.50-1.75% и даде да се разбере, че залага три покачвания през тази година. (Седем от членовете очакват поне четири повишения от по 0.25 пр. п. за тази година, докато осем смятат, че ще има най-много три. За 2019 г. се очакват средно три повишения в сравнение с предишна прогноза за две.)
