
10 години след онзи 15 септември през 2008 г., когато световната финансова система се разпадна по шевовете, никой не изглежда убеден, че уроците са научени. Основната слабост, която разкри фалитът на Lehman Brothers – възможността рисковете да се скрияят на непрогледни места, не изглежда напълно елиминирана. Да, наистина днес банките са по-силни и не разчитат на пакетиране на съмнителни деривати, но рисковете се натрупват на други места. И в други страни.
Световната икономика остава небалансирана, макар че Китай успява да избегне засега рисковете за твърдо приземяване, съкращайвайки впечатляващо излишъците по текущата сметка и постепенно преминавайки към по-устойчив модел на растеж. На други развиващи се страни са изложени на шокове, а в Европа нараства разминаването между бедни и богати, между страни, които трупат излишъци чрез износ и такива, които все още разчитат на дългове.
Затова юбилеят ни накара да се замислим за вероятността от нова криза.
Според прогноза на JPMorgan Chase следващата криза може да настъпи още през 2020 г. Техният модел предвижда, че такава криза ще донесе спад на американските борси с 20%, понижаване на цените на енергоресурсите и металите – с 35%, съответно с 29%. Фондовите борси на на развиващите се страни ще се понижат с 48%, а техните валути – с над 14%. Макар подобна дълбочина на следващата криза да е по-малка от предишната (тогава S&P 500 спадна с 54%), тя може да се окаже по-продължителна. Развитието на финансовите пазари през последните години, в частност увеличаването на пасивните инвеститори, които следват движението на индекси и високочестотната търговия, може да направи разпродажбите особено болезнени. Според водещия анализатор на JPMorgan Chase Марко Коланович може да се стигне до голяма криза на ликвидност, при което спадът на цените на активите няма да може да бъде спрян от инвеститори, желаещи да се възползват от ниските цени. Възможно е това да доведе до социални вълнения, а правителствата ще бъдат изправени пред нетрадиционни мерки като негативни данъци.
През юни подобно проучване обяви и Националната асоциация на бизнес икономиститите в САЩ, според две трети от които нова криза в най-голямата икономика може да започне през 2020 г. А 18% дори я очакват до края на следващата година.
Подобни прогнози ще зачестяват, тъй като кризите са неизменна част от бизнес цикъла, а американската икономика се е отправила към най-дългия период на икономическо възстановяване в историята си.
Но никой не знае откъде ще започне тя, колко дълбока и продължителна ще бъде и най-важното – какво ще правим, когато музиката спре?
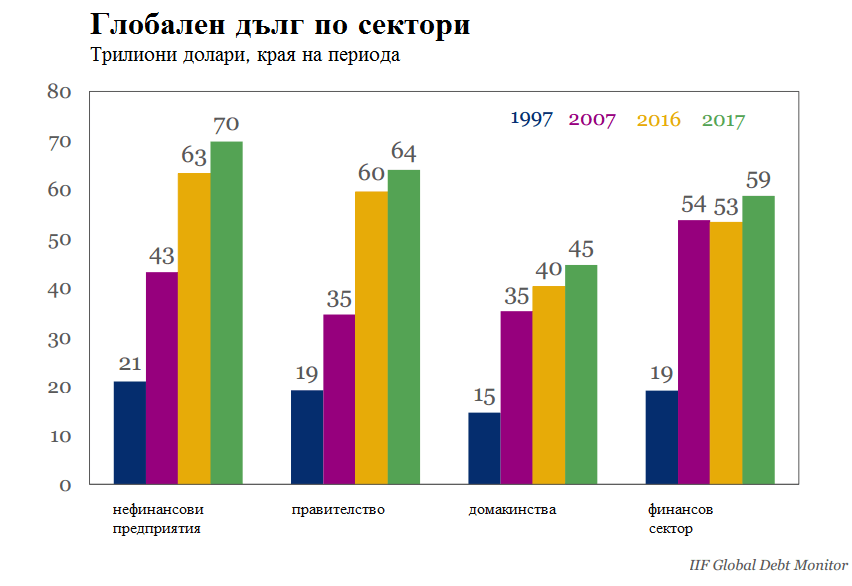 Обичайният отговор насочва погледите към нивата на дълг и наистина трупането на дългове през последните години продължава. Световният дълг нарасна до 247 трилиона долара. Делът на развиващите се пазари от този дълг скочи от 7% през 2007 г. до 26% предимно за сметка на задълженията на бизнеса, които достигнаха средно 105% от техния БВП. Докато Китай и Индия все още запазват инерцията на растежа, много от останалите са под натиск. Кризите в Аржентина и Турция отново припомниха колко уязвим може да се окаже растеж, основан на дългове и приток на пари от чужбина, когато лихвените проценти започнат да се покачват, а местните валути се обезценят.
Голям източник на несигурност е т. нар. сенчеста финансова система. Докато банките са под наблюдение и увеличиха капитала си от три до пет пъти, останалите финансови последници, в това число парични фондове, компании за управление на активи, небанкови кредитори, пенсионни фондове и застрахователни корпорации достигнаха размер от 160 млрд. долара. Това е двойно повече от световния БВП и 48% от финансовите активи изобщо, показват данните на FSB.
Икономистите също посочват волунтаристичната политика на американския президент Доналд Тръмп като източник на заплахи за световния растеж. След като той наложи мита върху внос от Китай на стойнст 200 млрд. долара, това ще доведе до разтройване на световните вериги на доставки. А несигурността, която подобни действия създават, удря инвестициите.
По този начин Тръмп подкопава положителния импулс, създаден от намаляването на данъците на стойност 1.5 трилиона долара, оставяйки в наследство само допълнителния ефект върху дълга на тази своя реформа.
В годините след кризата имаше трескаво изграждане на нови защитни механизми, банките се стараеха да се освободят от излишните активи, компаниите активно преструктурираха задълженията си, а домакинствата станаха предпазливи. Те промениха финансовата си база и сега 48% от привлечените средства на големите американски банки идват от депозити, докато преди кризата разчитаха основно на краткосрочен дълг (данни на Блумбърг).
След 9 години на растеж бдителността отстъпи назад и спекулативният ръст на недвижимите имоти е само един симптом.
Както коментира през миналата година пред FT заместник председателят на Федералния резерв Станли Фишер „сега, след 10 години, всеки иска да се върне към статуквото преди голямата финансова криза. Намирам това за изключително опасно и късогледо”. Дори банките, които са под постоянен натиск да изграждат капацитет за справяне с кризи, опитват да променят законодателството или да го заобиколят.
В САЩ на прицел е законът Дод Франк, флагман на антикризисното законодателство. С един или друг аргумент от него вече отпаднаха изискването първоначалният кредитор да запазва поне 5% дял от ипотеките, преди да ги „препакетира” и продаде като секюритизиран продукт, както и изискването за 20% самоучастие. Сега Тръмп иска да се справи с останалите ограничения, включително Правилото на Волкър, което не допускаше поемане на рискове за собствена сметка.
Паричните стимули маскираха уязвимистта на световната икономика и по този начин позволиха натрупването на нови дългове. Хлабавата парична политика помогна за изчистването на банковите баланси и за насърчаването на икономическия растеж. Тя подкрепи и ръста на борсите, включително вълната на обратни изкупувания, финансирани частично с дълг. Според мнозина автори обратното изкупуване е изиграло роля за слабия ръст на инвестициите и иновациите. Инвеститорите предпочетоха високорискови активи.
Цените на недвижимите имоти достигнаха рекордни нива и в редица градове – от Ню Йорк до Стокхолм и Хонконг тези увеличения направиха жилищата недостъпни за средната класа. За да поддържат статуса си домакинствата отново започнаха да задлъжняват. През второто тримесечие потребителският дълг в САЩ достигна 13.3 трилиона долара, като се повиши спрямо предходното тримесечие, а още тогава бяха надхвърлени рекордните нива от 2008 г. (данни на Фед-Ню Йорк)
Както обобщават в своя анализ за „Ню Йорк Таймс” ръководителите на Федералния резерв и финансовото министерство на САЩ по време на кризата – Бен Бернанке, Ханк Поулсън и Тимъти Гайтнър, основна загриженост поражда фактът, че изградените антикризисни защити ерозират с времето и се натрупва риск в ъглите на финансовата система, които са по-малко ограничени от регулации.
