Влизането в сила на Наредба Н-18 отново се отлага с 6 месеца, съобщи МФ на 29 януари. Наредбата с новите срокове бе публикувана на 31 януари в Държавен вестник (виж по-долу) и в някои случаи отлагането е с 4 месеца.
Новината дойде в деня, когато бяха публикувани поредни изменения в наредбата и ден преди национален протест срещу спорния нормативен акт. Вероятно новото отлагане ще излезе в петък в ДВ, без обществено обсъждане r и не е ясно кои срокове ще засегне. Освен това предстоят нови промени в изискванията, което е за сметка на тези предприятия, която вече похарчиха хиляди лева, за да спазят изискванията в срок.
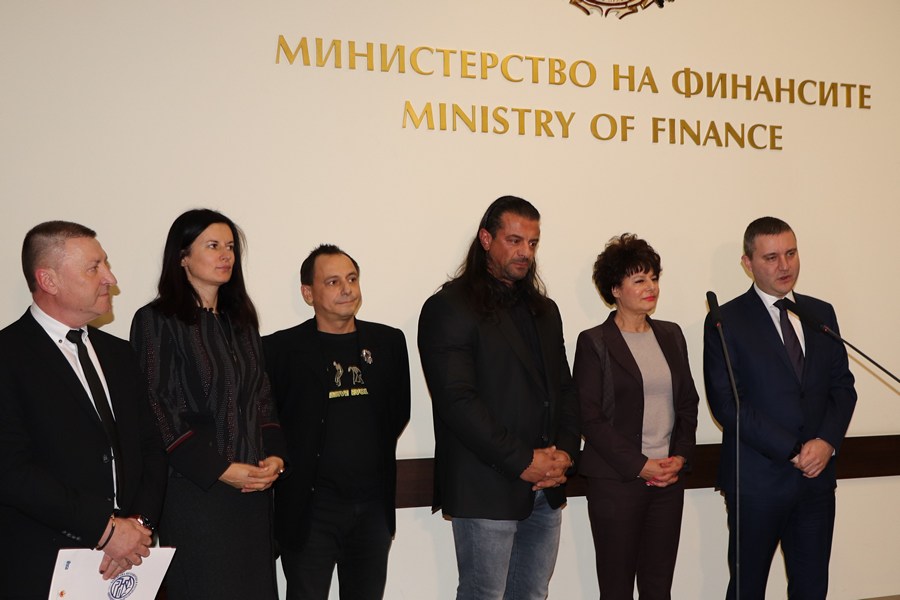
„Аргументите на бизнеса за удължаването на срока за влизане в сила на измененията в Наредба Н-18 по отношение на специализираните софтуери за управление на продажбите са чути, съобразявам се и с днешното разпореждане на министър-председателя, затова решението от работната среща е да отложим срока с 6 месеца, считано след 31 януари“. Това съобщи министърът на финансите Владислав Горанов след продължилата почти 3 часа дискусия с представители на хотелиерския и ресторантьорския бранш, която се проведе в Министерството на финансите.
Първите три месеца от новото отлагане ще бъдат използвани за съвместна работа между експертите на съответните браншови организации и НАП, с цел постигане на изясняване на нормативно ниво на неяснотите.
В кратки срокове, през следващите седмици, ще се проведат и няколко срещи в работен формат за регламентирането и прилагането на режима за запечатване на търговските обекти от страна на НАП, тъй като опасенията на бизнеса, свързани с прилагането на наредба Н-18, се базират и на това, че тя може да отвори допълнителни аргументи за тази крайна мярка. Министър Горанов обясни, че пред бизнеса е изложил аргументи, че няма връзка между двете теми, но тази мярка много остро се поставя като проблем от страна на ресторантьорския и хотелиерския бранш и ще се дискутира какво да се направи, с цел да няма подозрения за своеволия от конкретни служители на приходната администрация. Според пресцентъра на МФ бизнесът е представил вижданията си за прилагането на наредбата, а не толкова аргументи против нейното съществуване. Горанов каза още, че фундаментът, заложен в нея от средата на 2018 г., няма нужда да бъде променян.
На брифинга пред медиите Вени Петрова, председател на Българската хотелиерска и ресторантьорска асоциация, каза, че за диференцираната ставка на ДДС, за която настояват, финансовият министър не е склонен да разговаря на този етап.
От сдружението на заведенията, които организираха протеста, заявяват, че са го „разменили“ срещу отлагане на наредбата. В съобщение те заявяват: „Позицията на министър Горанов беше, че е абсолютно против отлагане, но по настояване на премиера, се съгласява. Исканото от нас отлагане, с поне една година, беше отказано категорично. По следващата точка, относно намаляване на ДДС, министър Горанов категорично заяви, „че това е невъзможно да се случи, докато той е министър“. Представителите на сдруженията, организирали протеста, бяха изправени пред дилемата, или да приемат това предложение, или Наредбата да влезе в сила от 31.01.2020г.
Освен това, договорено е, създаването на работни групи по проблемите със запечатването на търговски обекти и проблемът с разминаването с касовите наличности.“
Отсрочката дава възможност за пълна отмяна на наредбата, тъй като делото, заведено от БСК е насрочено за май. На този етап несигурността около наредбата е голяма.
Допълнение:
Ето как се променят сроковете според НИД на Наредба Н-18, публикувана в ДВ, бр. 9 от 2020 г.
Производител/разпространител може да разпространява софтуер, който не отговаря на изискванията, определени в § 26, в срок до 31 януари 2020 г. – 31 юли
Лицата по чл. 3, които са (не)регистрирани по ЗДДС и използват софтуер за управление на продажби, привеждат дейността си в съответствие с изискванията на наредбата, включително по отношение на фискалните устройства, в срок до 31 юли 2020 г. Тези лица подават информацията съгласно приложение № 32 в срок до 30 септември 2020 г.
Лицата, регистриращи и отчитащи продажбите с ИАСУТД, привеждат дейността си в съответствие с изискванията на тази наредба в срок до 31 юли 2020 г. (4 месеца отсрочка). Отпада условието те да са подали заявка за изпитване в БИМ до 31 януари.
Лицата по чл. 3, които извършват продажби на стоки или услуги чрез електронен магазин и чрез софтуера на електронния магазин не управляват други, извън извършваните чрез електронния магазин продажби, са длъжни да приведат дейността си в съответствие с всички изисквания на наредбата в срок до 31 юли 2020 г. (Тези лица подават информацията съгласно приложение № 32 в срок до 31 май 2020 г. – заличава се)
Пар. 3, т.1 от НИД на Наредба Н-18, публикуван в ДВ, бр. 8 от 2020 г., тоест промяната в чл. 3 относно плащанията с ППП влиза в сила от 1 август, вместо от 1 април.
Пар. 15 от НИД на Наредба Н-18, публикуван в ДВ, бр. 8 от 2020 г., който се отнася до зарежданията на пропан-бутан в бутилки за битови нужди от електронни везни, които се регистрират и отчитат в данъчна група „Б“, влиза в сила от 1 март
Пар. 21 от НИД на Наредба Н-18, публикуван в ДВ, бр. 52 от 2019 г., се променя така: До привеждане на въведените в експлоатация ФУ в съответствие с изискванията на чл. 39, ал. 1, но не по-късно от 31 юли 2020 г. 4 месеца отсрочка), лицето по чл. 3 е задължено да отпечатва дневен финансов отчет с нулиране и запис във фискалната памет и в КЛЕН за всеки ден (за всеки 24 часа), през които в устройството са регистрирани продажби/сторно или служебно въведени операции. Допълва се: В тези случаи лицата по чл. 52, ал. 3 са длъжни да обновят версията на фърмуера на въведените в експлоатация ФУ при вписана в регистъра по чл. 10, ал. 9 нова версия в срока по изречение първо.
Пар. 13, ал. 1 от НИД на Наредба Н-18, публикуван в ДВ, бр. 75 от 2019 г., се променя така:
„Лицата, които отговарят на условията по чл. 52а1, ал. 3 и изберат софтуер за управление на продажбите, отговарящ на изискванията на чл. 52а1, ал. 1 и 2, са длъжни да приведат дейността си в съответствие с всички изисквания на наредбата в срок до 31 юли 2020 г. (4 месеца отсрочка) В този случай лицата подават информацията съгласно приложение № 32 в срок до 30 септември 2020 г.“
Отменя се изискването лицата по ал. 1 – 3 подават информация за направения избор по електронен път в компетентната териториална дирекция на НАП чрез квалифициран електронен подпис в срок до 31 януари 2020 г.
Лицата, които извършват сервизно обслужване и ремонт, привеждат дейността си в съответствие с изискванията на наредбата в срок до 31 юли 2020 г.
