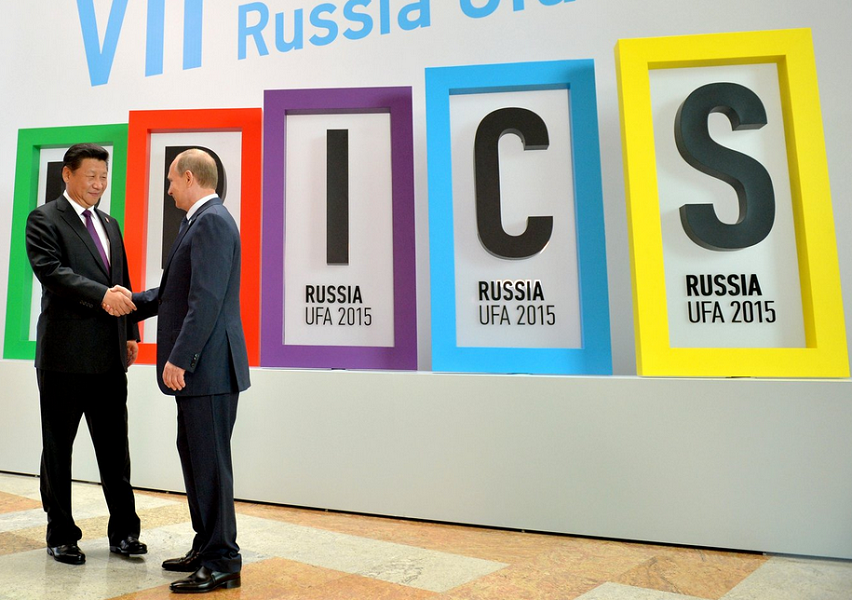
В една и съща седмица Китай успя да влезе сред водещите новини триумфално и панически. В рамките на срещата на БРИКС в Уфа и после по време на форума на ШОС Пекин даде силна заявка за формиране на нова „ос от свръхдържави“ (определението е на „Гардиън“), която да противостои на ЕС и САЩ. Но действията на китайското ръководство на вътрешната сцена не бяха толкова успешни. То реагира панически на пазарната корекция на китайските фондови борси и причините за това са политически.
С новоучредените финансови институции Китай и останалите от БРИКС получават предимство в момент, когато световната икономика не успява да налучка пътя към високите темпове на растеж и трудно балансира между периодите на бум и срив, да не говорим за геополитическите рискове. Това е период на интензивни контакти между тези страни … и внимателна размяна на разходи и ползи, обещания и стратегически заявки.
Всичко това е особено очевидно при Китай. За първи път от много време тази година страната не е локомотивът на световния растеж, нещо повече – растат опасенията от кредитен балон.
В продължение на две години, след като комунистическата партия взе курс към пазарни реформи, президентът Си Дзинпин внимателно чертае своя нов курс към един Китай, следващ по-балансирана икономическа линия.
Плавен преход
Пекин по-рано се намеси за решаване на проблема с имотния бум и лошите дългове, две потенциални опасности за икономиката, като съдейства да се понижат цените на жилищата и за удължаване на срочността на дълга на местните власти, за да предотврати криза.
Сега Китай трябва да намери начини да превключи двигателя на икономиката от масивни стимули към ръст на потреблението, за което спадът на капиталовия пазар не помага.
Бавният имотен пазар, слабите потребителски разходи, падането на фабричните цени в продължение на три години и местните власти, натоварени с 3 трилиона долара дълг – всичко това означава, че икономиката ще нараства с най-бавния си темп от четвърт век.
Успехът на Китай в съживяването на растежа е сред най-големите неизвестни пред световната икономика и последиците засягат компания от целия свят, от автомобилните производители и производителите на луксозни стоки до добивни компани и фермери.
Борсовият крах от миналата седмица пося първите съмнения и сега западните медии се напреварват в критичната преоценка на лидерството в Пекин. Това е пробив в китайската мечта на Си Дзинпин, написа WSJ.
Когато индексът на борсата в Шанхай надхвърли 4000 пункта през април (сега той пак е на близо до това ниво), водещият вестник управляващата Комунистическа партия с патриотична радост обяви, че „китайската мечта“ за нарастващото благоденствие, подкрепена от президента Си Цзинпин, ще бъде отразена на капиталовите пазари, създавайки „огромни“ инвестиционни възможности, припомня Ройтерс.
Но през юни и юли за броени дни акциите на основните борси в Китай изтриха една трета от стойността си, стигна се до забрана за търгуване и разследвания за манипулации. Хаосът на пазара е първото сериозно икономическо петно върху Дзинпин и Ли Къцян, китайските лидери.
Из англоезичните китайски медии и в западните издания придоби популярност едно есе, което пита защо партията и правителството не прави нищо, за да защити китайската мечта. Не става дума за спада на акциите, а за спада на политическото доверие, обяснява пред „Ню Йорк Таймс“ Кери Браун от Центъра за изследване на Китай в Университета на Сидни.
Провалените опити за овладяване на щетите само влошиха ситуацията, коментира The Economist. Опасността е, че сега партията си прави погрешни изводи, което прави Китай по-уязвим.
Първата грешка, която китайските песимисти често правят, е да си мислят, че пазарният крах е предзнаменование за икономически срив. Това не е много вероятно, въпреки срива, пазарът просто се върна на нивата от март, той все още има ръст със 75% на годишна база.
Паниката на китайските лидери
Не бе отчетен фактът, че капиталовият пазар играе малка роля в Китай. Свободно търгуемите акции на китайските борси са на стойност, равна на една трета от БВП, сравнено с над 100% в развитите икономики. По-малко от 15% от финансовите активи на домакинствата са инвестирани на капиталовия пазар. Много акции са купени чрез заеми. Но такова финансиране не е системен риск; заемите са около 1.5% от общата сума на активите на банковата система. Икономиката има солидни основи.
Китайските власти разбират това, но не искат да приемат две причини за нестабилността – структурата на пазарите и крехката политика в Китай.
От средата на миналата година до началото на юни ChiNext, пазарът на стартиращи компания, се утрои. Тази мания отчасти произтича от начина на функциониране на пазарите. Регулаторите играят ролята на портиери при първичните публични предлагания на акции, решавайки кои форми ще бъдат регистрирани на борсите, кога и на каква цена. Тъй като в началото те се бавеха с одобренията, тези компании, които имаха късмета да получат достъп до ChiNext, се превърнаха във финансови средства. Инвеститорите надуха цените им, знаейки, че капиталът ще купи акции, които са чакали на дългата опашка за одобрение. Така компания за паркет се зае с онлайн хазарт и други мутации. Съотношението цена – печалба на ChiNext не след дълго достигна 147, което го постави в отбора на NASDAQ по време на дотком балона.
Репресираната финансова система спомогна за балона. Лихвените проценти по депозитите са ограничени и спестителите търсеха алтернатива. Преследването на възвращаемост през последното десетилетие предизвика манията по инвестиране в имоти, марки, боб мунг, чесън и чай. Така през 20115 г. пазарът бе готов за балон.
Ако икономическата стабилност не е застрашена, най-доброто обяснение за намесите на пазара е политическо, твърди The Economist. Когато борсите бяха във възход, пресата приветстваше пазарите като доказателство за успеха на реформите. Сега, когато те падат, регулаторите искат да защитат репутацията на ръководството.
Тяхната намеса не бе благоразумна. Намаляването на лихвените проценти бе достатъчно за подкрепа на икономиката. Но регулаторите ограничиха късите продажби, спряха IPO и създадоха фонд за изкупуване на акции, директно захранван с кеш от централната банка.
Комунистическата партия както не вярва на пазара, така и не го разбира. Скалъпеният опит да се спасят акциите говори за загуба на контрол. Една от упоритите илюзии за управлението в Китай е, че каквото и други недостатъци да има, контролът се държи от способни технократи. Тяхната паника по повод дългоочакваната корекция на надценения капиталов пазар сочи по-смущаваща реалност. Вместо да успокоят инвеститорите, техните мерки показаха отчаяние и че Китай има дълъг път, за да стигне до пазарна икономика.
[textblock style=“1″]
Китай разчита, че чрез БРИКС и Шанхайската организация за сътрудничество (ШОС) ще успее да противостои на двете икономически инициативи на САЩ – Транстихоокеанското партньорство (от което Китай е изключен) и Трансатлантическото търговско и икономическо партньорство.
В Шанхайската организация за сътрудничество са Русия, Китай, Казахстан, Киргизия, Таджикистан и Узбекистан. А като наблюдатели участват Индия, Иран, Монголия, Афганистан и Пакистан
Страните от БРИКС (Бразилия, Русия, Индия, Китай и Южна Африка), макар и повечето от тях да изпитват трудности, дават 27% от световния БВП и 17% от световната търговия.
На срещата в Уфа бяха учредени финансовите институции на БРИКС – Новата банка за развитие (NDB) и резервния фонд (CRA) Първоначалният уставен фонд на NBD е 50 млрд. долара и може да бъде увеличен на 100 млрд. долара. Китай, Индия, Бразилия, Русия и Република Южна Африка са осигурили по 10 млрд. долара. Създаването на банката бе договорено на по-предишната среща в Южна Африка. Президентът й ще бъде Индия, председателят на СД – от Русия, централата – в Шанхай.
Фондът е с капитал 100 млрд. долара, от които Китай внася 41 млрд. долара, Бразилия, Русия и Индия – по 18 млрд. долара и РЮА – 5 млрд. долара. Той трябва да защитава валутите на страните – участници в случай на финансова криза.[/textblock]
