
БНБ обяви параметрите за т. нар. стрес тестове на банките, които трябва да проверят дали кредитните институции имат достатъчно капитал, за да устоят на отклонения от прогнозираните параметри на макрорамката и външната среда.
В решението си БНБ акцентира на външните рискове и вероятността от неблагоприятни отклонения на вътрешните показатели.
Но т. нар. негативен сценарий е относително мек. Така БНБ ще тества дали банките ще издържат на спад на БВП от 2.2% и дефлация от 2.6% през тази година.
Друга неблагоприятна хипотеза, чието въздействие върху банките, ще бъде проверено, е спад на цените на жилища с 9% през тази година.
Тези показатели предполагат по-малко влошаване на условията пред банките от това, което те вече преживяха по време на финансовата криза. През 2009 г. например цените на имотите спаднаха с 21%, а през следващата година – с още 10%.
През същата 2009 г. БВП са понижи с 4.2%, два пъти повече от стрес теста.
Преди стрес тестовете ще се проведе преглед на качеството на активите, който ще оцени евентуална капиталова дупка и при хипотезата на неизвестни досега прекомерни рискове, поети от банките. За разлика от него стрес тестовете оценяват външни за банките рискове.
В основния сценарий на БНБ за 2016 г. се залага забавяне на ръста от 3% на 2.2% от БВП заради изчерпване на ефекта от усвояване на еврофондове, както и дефлация от 0.8%, измерена чрез хармонизирания ИПЦ, който дава по-голяма тежест на горивата.
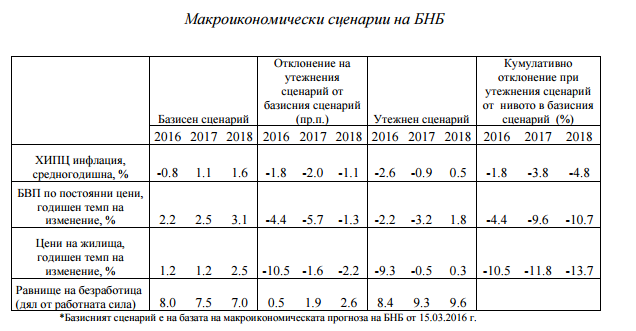
Избрани са следните показатели, обект на приложение на шокове: обем на световната търговия (верижен растеж), частно потребление и брутно образуване на основен капитал в реално изражение за ЕС (верижен растеж), цена на петрола тип „Брент“, индекс на международните цени на храните (верижен растеж), частно потребление и брутно образуване на основен капитал в реално изражение за българската икономика (верижен растеж), цени на жилищните имоти (верижен растеж) и лихвени проценти по новоотпуснати кредити за нефинансовите предприятия в България.
Най-голямо значение за отклонението на реалния БВП от базисното му ниво имат понижението във вътрешното търсене в България, намаляването на вътрешното търсене в ЕС и свиването на обема на световната търговия, поясняват от банката. Тя пояснява, че цените на имотите вече са с една трета по-ниски от предкризисните нива и затова не се прилага допълнителен външен шок върху тях, освен шокът, извлечен от историческите данни.
Въздействието на стрес теста върху капиталовата адекватност следва да се отчете чрез съотношението на базовия собствен капитал от първи ред (CET 1) при следните референтни стойности
– при базисен сценарий 8% (4.5% задължително минимално капиталово изискване + 2.5% предпазен капиталов буфер + 1% надбавка);
– при утежнен сценарий 5.5% (4.5% задължително минимално капиталово изискване + 1% надбавка).
Работата по стрес теста ще протече на два етапа. На първия етап банките следва да приложат хипотезите на стрес теста въз основа на отчетните данни към края на 2015 г. На втория етап стрес тестът ще включва резултатите от прегледа за качеството на активите, като входящите данни трябва да бъдат потвърдени от доставчиците на услуги по прегледа за качеството на активите. Банките следва да изпратят резултатите от симулацията, както следва: до 31 май 2016 г. за първия етап от стрес теста; до 29 юли 2016 г. за втория етап (отчитащ резултатите от прегледа за качеството на активите). Тези резултати няма да се обявяват преди да приключи цялата проверка.
