
Въпреки че след кризата делът на крайното потреблението в БВП намаля, а делът на заплатите нарасна леко, данъците върху потреблението продължават да доминират в структурата на данъчните приходи. Заради превеса на косвените данъци и ниския дял на данъците върху труда, данъчната система на България значително се различава от тази на повечето останали страни в ЕС.
България се отклонява, дори ако условно приемем, че в Европа има няколко модела на данъчно облагане – континентален, скандинавски, англо-саксонски и новоприсъединили се страни. Стремежът към ниски преки данъци може да се приеме за присъщ на страните от Източна Европа. Те обаче не поддържат толкова ниски осигурителни вноски и толкова относително високи данъци върху потреблението като България.
Структура на данъчните постъпления
(Сравнителен анализ)
 Преди всичко нека отбележим, че общите приходи на държавата отбелязват ръст през последните две години. Но въпреки това те остават по-ниски от средното ниво в ЕС. Това е в съответствие с узаконения лимит на преразпределението чрез бюджета до 40% от БВП.
България е на първо място в ЕС по дял на данъците върху потреблението в общите данъчни приходи – 55%. И на четвърто – по дял на приходите от косвени данъци спрямо БВП (изпреварват ни Хърватска, Унгария и Дания, която по принцип е изключение).
Данъците върху труда (вкл. социални осигуровки) дават една трета от общите данъчни приходи на България и са 9.2% от БВП през 2012 г. И по двата показателя България е на последно място в ЕС, показва доклад на Евростат от края на 2014 г. (1)
Причината за високия дял на данъците върху потреблението може да се търси във високия дял на потреблението на домакинствата в БВП (около 63% през 2012 г.), докато ставката има по-малък принос.
Ниското ниво на данъците върху труда се дължи на ниската ставка на подоходния данък и относителното ниското ниво на компенсация на наетите (37.1%), се отбелязва в доклада.
Приходите от облагане на имуществото, макар и да се увеличават от 0.2% през 2000 г. до 0.6% през 2012 г., са значително по-малко от средното за Европа – 2.3% от БВП. Като се има предвид, че БВП е над 80 млрд. лева, лесно може да се пресметне, че тази разлика означава 1.4 млрд. лева, които българската държава оставя ежегодно на собствениците на имоти, автомобили и др. недвижима собственост.
Евростат има и по-нови данни, които затвърждават тенденцията.
По дял на събрания ДДС спрямо БВП (9.2% през миналата година) България е на пето място в ЕС. През 2013 г. дори е била на трето, като повече данъци върху потреблението са събрали единствено Хърватска, Дания (за която вече отбелязахме, че е изключение) и Унгария – последната е с подобна на нашата структура.
На какво се дължат тези значителни разлики?
Първото място на България по дял на косвените данъци до голяма степен се дължи на акцизите, както и на липсата на диференцирана ставка по ДДС. Повечето акцизи се прилагат спрямо натурални показатели.
Имплицитна данъчна ставка



За да се избегнат спорове, свързани със структурата на потреблението, е добре да се разгледат имплицитните данъчни ставки (ITR). Имплицитната данъчна ставка върху потреблението се изчислява като данъците върху потреблението се разделят на разходите за крайно потребление, а имплицитната ставка върху труда – чрез разделяне на данъците върху труда на компенсацията на заетите.
Имплицитната ставка върху потреблението е по-висока от средното за ЕС, но разликата не е толкова драстична.
Стандартната ставка на ДДС у нас – 20% е по-ниска от средното за ЕС – 21.5 % през 2014 г. Но страната не прилага намалена ставка, с изключение на хотелските нощувки. Облагането на алкохола и цигарите е сравнително по-високо от други страни.
Данните показват, че България е сред трите страни с най-ниска имплицитна данъчна ставка върху труда. Това са Малта (23.3 %), България (24.5 %) и Великобритания (25.2). Две трети от облагането на труда средно за ЕС се дължи на осигуровките.
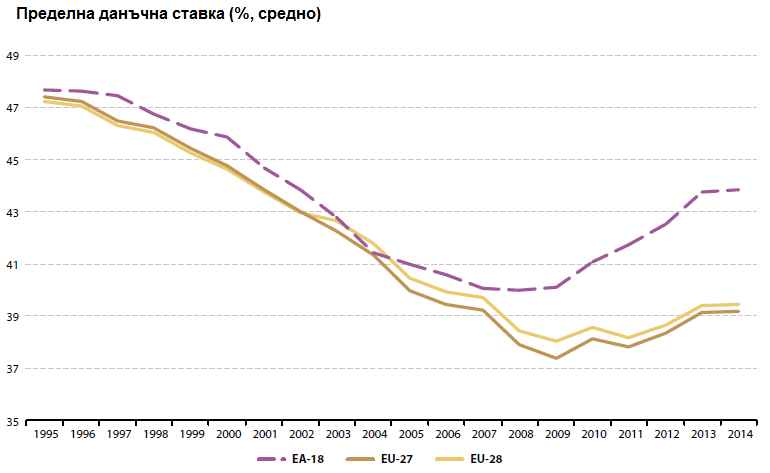
Интересни са две тенденции. На първо място е отчетливото повишаване на пределната ставка върху високите доходи, особено в страните от еврозоната. На второ място, България е страната с най-голямо понижение на имплицитната данъчна ставка след 2000 г. и то се дължи не толкова на плоския данък, колкото на осигуровките.
(1) Taxation trends in the European Union, 2014
