
Финансовите посредници прогнозират, че понижението на лихвените проценти по депозити и кредити ще продължи през второто тримесечие. Това става ясно от анкети на МФ сред банки, инвестиционни посредници, управляващи дружества и ПОД.
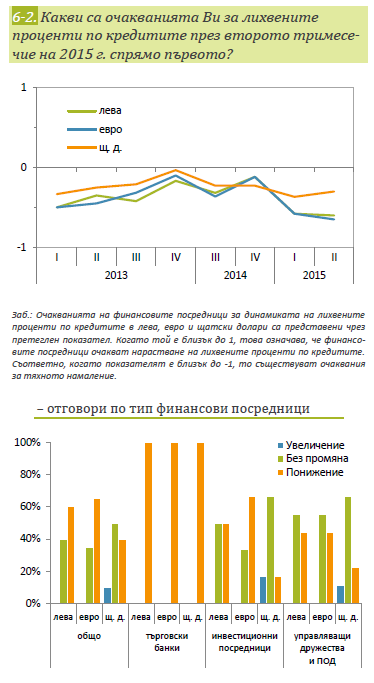 Според тях, спадът на лихвте ще се случи с темпове, сходни на тези от предходното тримесечие при депозитите и кредитите в лева и евро, но в по-малка степен за деноминираните в долари продукти. Свръхликвидността на банките продължава да оказва натиск към понижаване възвръщаемостта на депозитите. При цената на заемните ресурси от началото на годината липсва ясно изразена низходяща тенденция. В този смисъл прогнозираните от участниците намаления на лихвените проценти по кредити могат да се свържат с позитивните им очаквания за общото икономическо развитие и респективно с леко понижение на кредитния риск. Очакваното отклонение на лихвените проценти по деноминираните в щатски долари банкови продукти може да бъде отдадено на комуникацията на Фед, свързана с евентуалното започване на цикъл от повишения на референтните лихвени проценти в САЩ.
 Банките очакват обема на отпуснатите кредити да продължи да нараства, макар и оптимизмът им да е по-умерен спрямо първите три месеца на 2015 г. Най-силно ще расте овърдрафтът за фирмите. Депозитите ще продължат да се увеличават, но с по-бавен темп.
Участниците в анкетата считат, че тенденцията на поскъпване на щатския долар спрямо еврото (и респективно лева) ще продължи и през второто тримесечие, но със значително по-бавен темп. Запазването на посоката на изменение на валутния курс е предопределено в най-голяма степен от разликите между провежданите от Федералния резерв и ЕЦБ парични политики и очакванията на пазарните участници за действията на двата регулатора в краткосрочен и средносрочен план. Много важен фактор в текущ план, оказващ натиск върху еврото, са и засилващите се ликвидни проблеми на Гърция. Предполагаме, че по-слабите икономически резултати на САЩ през първото тримесечие са причината за това, анкетираните да очакват по-малка промяна на валутния курс през второто тримесечие спрямо предходното, като се имат предвид и позитивните сигнали от икономиката на еврозоната. На този етап, съменията относно точния момент на планираното от Фед увеличение на лихвените проценти в САЩ остават.
Анкетираните финансови посредници имат положително общо очакване за динамиката на индексите на Българската фондова борса. Очакванията им относно динамиката на индексите през второто тримесечие на 2015 г. са за леко повишение спрямо първите три месеца на 2015 г., въпреки спада на оборота на борсата и недоброто представяне на борсовите индекси през първото тримесечие. Вероятно този оптимизъм е свързан с положителните сигнали, идващи от краткосрочните бизнес индикатори от началото на годината, както и от експресните оценки за реалния ръст на БВП през първото тримесечие на 2015 г.
Очакванията за икономиката на България са по-благоприятни. Прогнозите на финансовите посредници за годишния темп на инфлацията през второто тримесечие на 2015 г. се повишават значително спрямо предходното.
